Büttl Ferenc: Otthon Start helyett Wekerle Plusz – új név, változatlan irány
Vendégszerzőnk azt állítja, hogy a lakáspolitikára is ráférne a rendszerváltás. A Wekerle Plusz Program szerinte biztos nem az.
Magyar Péter a napokban tartott sajtótájékoztatóján hosszan sorolta az Otthon Start program hibáit (befektetési célú lakásvásárlások elősegítése, a felső jövedelmi tized lakáshoz jutásának támogatása és a lakásárak emelkedésének gyorsítása), majd így fogalmazott: „Szegény emberek adóforintjaiból vásároltak a gazdagok új lakást.” Ezek után bejelentette a Wekerle Plusz programot, amely ugyanúgy a magas jövedelmű háztartások lakáshoz jutását támogatja, mint ahogy azt az Otthon Start tette.
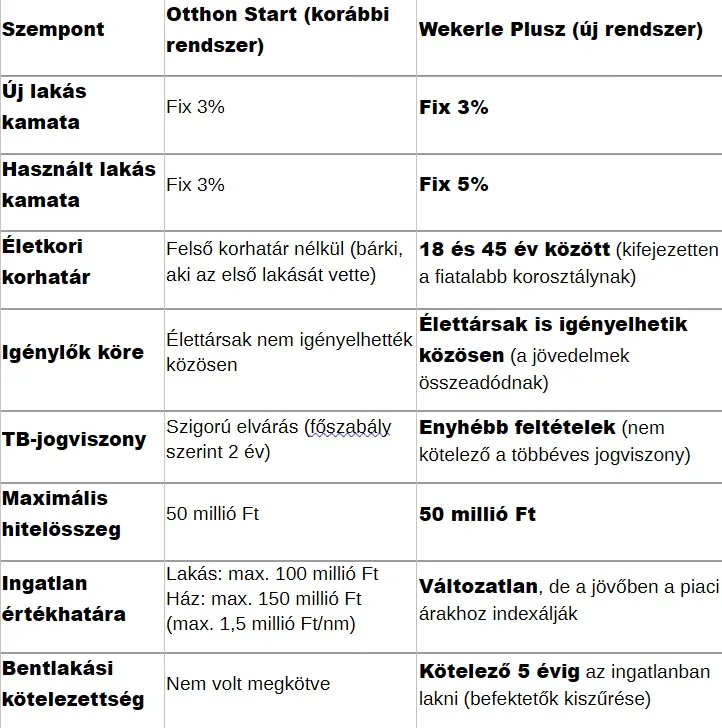
Az Otthon Start és a Wekerle Plusz lakásszerzési programok legfontosabb jellemzőit és különbségeit az alábbi táblázat foglalja össze:
Mi az, ami változik?
Az előírt minimum 5 éves bentlakási kötelezettség elvileg megakadályozza (szűri) a befektetési célú lakásvásárlást. Azért csak elvileg, mert egyáltalán nem biztos, hogy ez a gyakorlatban is működni tud. Ki ellenőrzi a bentlakást? Mi lesz a nem bentlakás szankcionálása? Hogyan fog ez működni? A kérdések nem költőiek, hiszen vannak már olyan lakáshoz jutást támogató programok ma Magyarországon (CSOK és falusi CSOK esetében 10 év az előírt bentlakási kötelezettség), ám ez a gyakorlatban a hivatalos állandó lakcím (lakcímkártya adatai a lakcímnyilvántartóból) és a támogatott ingatlan címének összevetésében merül ki. Magyarul, ha az állandó lakcímem a támogatott lakóingatlan és ott nem történik más állandó lakcím létesítés, akkor praktikusan bárhol is éljek gyakorlatilag nulla esélye van annak, hogy kiderüljön, hogy valójában nem a támogatást igénylő lakik az ingatlanban. Azaz a bentlakási követelmény súlyát a bentlakás ellenőrzése adja meg, nem pedig annak előírása.
Az életkori korlát bevezetése tekinthető egyfajta ésszerűsítésnek, bár sem a miniszterelnöki, sem egyéb indoklásból nem derül ki, hogy miért gondolja azt a jogszabály alkotója, hogy ha valaki 45 éves koráig nem szerezte meg az első lakását, azt már nem kell ebben támogatni? Tényleg, miért nem kell? Miért érdemesebb egy első lakással nem rendelkező 43 éves vagy 38 éves az állami kamattámogatásra, mint egy 46 vagy 48 éves? Én azt gondolom, hogy erre a kérdésre nincs jó válasza sem Magyar Péternek, sem másnak, mármint azon a nyilvánvaló tényen kívül, hogy a jogszabály alkotója szerette volna szinten tartani a potenciális igénybe vevők számát és úgy vélte, hogy ha enged valahol (élettársi jövedelmek egybeszámíthatósága, TB jogviszony előírás eltörlése), akkor muszáj valahol szűkítenie.
Az külön vicces/szomorú, hogy a korhatáros rész kapcsán bárki képes volt kimondani/ leírni (TISZA képviselők szórják éppen ezzel tele az fb-t), hogy „A Wekerle Plusz program a fiatalok első otthonhoz jutását helyezi előtérbe”. Ja-ja… Jó tudni, hogy a fiatalok korosztályos definíciója a 18 – 45 év közöttiekre vonatkozik, ezek után majd így használjuk mi is ezt az életkori kategóriát! (Milyen béna már az EU, hogy általában a 15 és 29 év közöttieket tekinti fiataloknak.)
A használt lakások támogatott kamatszintjének 5 százalékra emelése szintén szűkíti a hitelkeresletet, hiszen értelemszerűen kiesnek azok a potenciális igénylők, akik 3-5 százalék közötti kamat melletti havi törlesztőt még tudnának vállalni, de az 5 százalékos szint havi költsége már meghaladja teherviselő képességüket. Ez elég nagy valószínűséggel a használt lakásokhoz kapcsolódó hitelkérelmek csökkenését eredményezi majd – és így az állami kötelezettségvállalás növekedésére és a használt lakóingatlanok árnövekedésére is jótékony hatással bír majd –, de a teljes hatást csökkenti majd az egyéb feltételek enyhítése miatt várható a kereslet bővülés (a tb jogviszony és az élettársi jövedelmek összevonhatósága).
Mi az, ami nem változik?
Nem változik az, hogy a TISZA-kormány, akárcsak az elmúlt 16 év Orbán-kormányai a lakáspolitika fő irányvonalát a banki hitelfelvéteklen alapuló magántulajdon alapú lakásvásárlás (házvásárlás/építés) támogatásában látja. A hitelfelvételen alapúló lakásvásárlás (kamat)támogatása továbbra is a keresleti oldali lakáspolitikát jelenti, amely a piac működési logikája alapján hozhat ugyan lakásállomány bővülést (kínálati alkalmazkodás), ám rövid távon egész biztosan az árak emelkedését eredményezi. A keresleti oldali lakáspolitika okán fellépő áremelkedés negatívan érint minden lakásvásárlót, akinek egy részét az állami kompenzálja, de sokakat nyilván nem, ők általános kárvallottjai minden ilyen típusú politikának.
A hitelfelvételen alapuló lakáshozjutás állami támogatása óhatatlanul igazságtalan mivel nagyrészt olyan társadalmi csoportokhoz juttat plusz jövedelmet (állami kamattámogatás), amelyek amúgy is magas(abb) jövedelemmel rendelkeznek. Magyar Péter kiemelte, hogy az Otthon Start igénybe vevőinek 59 százaléka a legfelsőbb jövedelmi decilisbe tartozott. Ha két év múlva megnézzük majd, hogy a Wekerle Plusz program hitelfelvevőinek hány százaléka tartozik a legfelső jövedelmi decilisbe, akkor azért majd ne csodálkozzunk, ha ugyancsak 50 százalék feletti arányt látunk. A kamattámogatás ugyanis eleve a hitelképes háztartásokat támogatja, a hitelképesség pedig alapvetően két dolgot jelent: rendelkezik a szükséges önerővel (minimum a lakás értékének 10 százaléka) és képes a havi törlesztőrészletek fizetésére. Ezek a háztartások pedig zömmel nem az egy főre jutó nettó átlagkereset alatti keresettel rendelkező háztartások közül kerülnek ki.
Személy szerint kifejezetten felháborít, hogy olyan háztartások is támogatásban részesülhetnek (részesülnek), amelyek jövedelmi és vagyoni helyzetük miatt „nevetve” képesek lennének kifizetni a piaci kamatozású lakáshitelt. Abba kéne már hagyni ezt a perverz újraelosztást, kedves rendszerváltó kormány!
Végül, de nem utolsó sorban: a lakásvásárlást ösztönző lakáspolitika semmit nem mondd és nem kezd a lakhatási szegénységben élők problémáival, nem szól a fűtés nélküli, penészes falú, túlzsúfolt lakásban élőkhöz, vagy az uzsora-albérletekben, ágyi poloskáktól fertőzött munkásszállókon vagy hajléktalanszállásokon „lakókhoz”. És semmit nem tud és akar mondani azoknak, akiknek soha az életben nem lesz lehetőségük bankhitelt felvenni és lakást vásárolni.
Lehet azt mondani, hogy lesz energiahatékonysági láb is, mert valóban lesz, de ott is a hitelképességen van a hangsúly, hiszen a program maximum 30-50 százalékos támogatással fut majd, azaz 50-70 százalékot bizony hitelként értelmezhetünk, tehát a hitelképesség itt is kulcselemként jelenik meg. És persze lesz építés is, de évi 30 milliárd forint állami bérlakás (?) és kollégiumi férőhely bővítésre elég vérszegény összeg és sok mindent lehet rá mondani, de azt egészen biztosan nem, hogy meghozta a várt lakáspolitikai fordulatot.
A szerző közgazdász
–
A cikkben megjelenő vélemények nem feltétlenül tükrözik szerkesztőségünk álláspontját. Lapunk fenntartja magának a jogot a beérkező írások szerkesztésére, rövidítésére.
Ezt is ajánljuk
Gál Mária: Választás Izraelben – A Bibi vagy Tibi dilemma újra aktuális
Krajczár Gyula: Mbappé és a kínai büfé
Balassa Tamás: A vagyonadó nem mihaszna, ha lesz haszna
Márfai Péter: Az ukrán kukorica és a leplombált vagonok
Kiss László: A kérdőjelek költségvetése
Weltner János: Az orvoshiány elkerülhető és elkerülhetetlen okai
Szerkesztői válogatás