Januártól jön az új lakástakarék – ami már biztos és ami még nem
Jobban fial, mint az állampapír, de nehezebb kiszállni belőle, a korábbinál pedig bizonyos szempontból kedvezőbb, más szempontból viszont kötöttebb az új Wekerle Plusz Lakástakarék. Most még a részletszabályokra vár a piac.
 Beállítás elsődleges forrásként a Google-nél
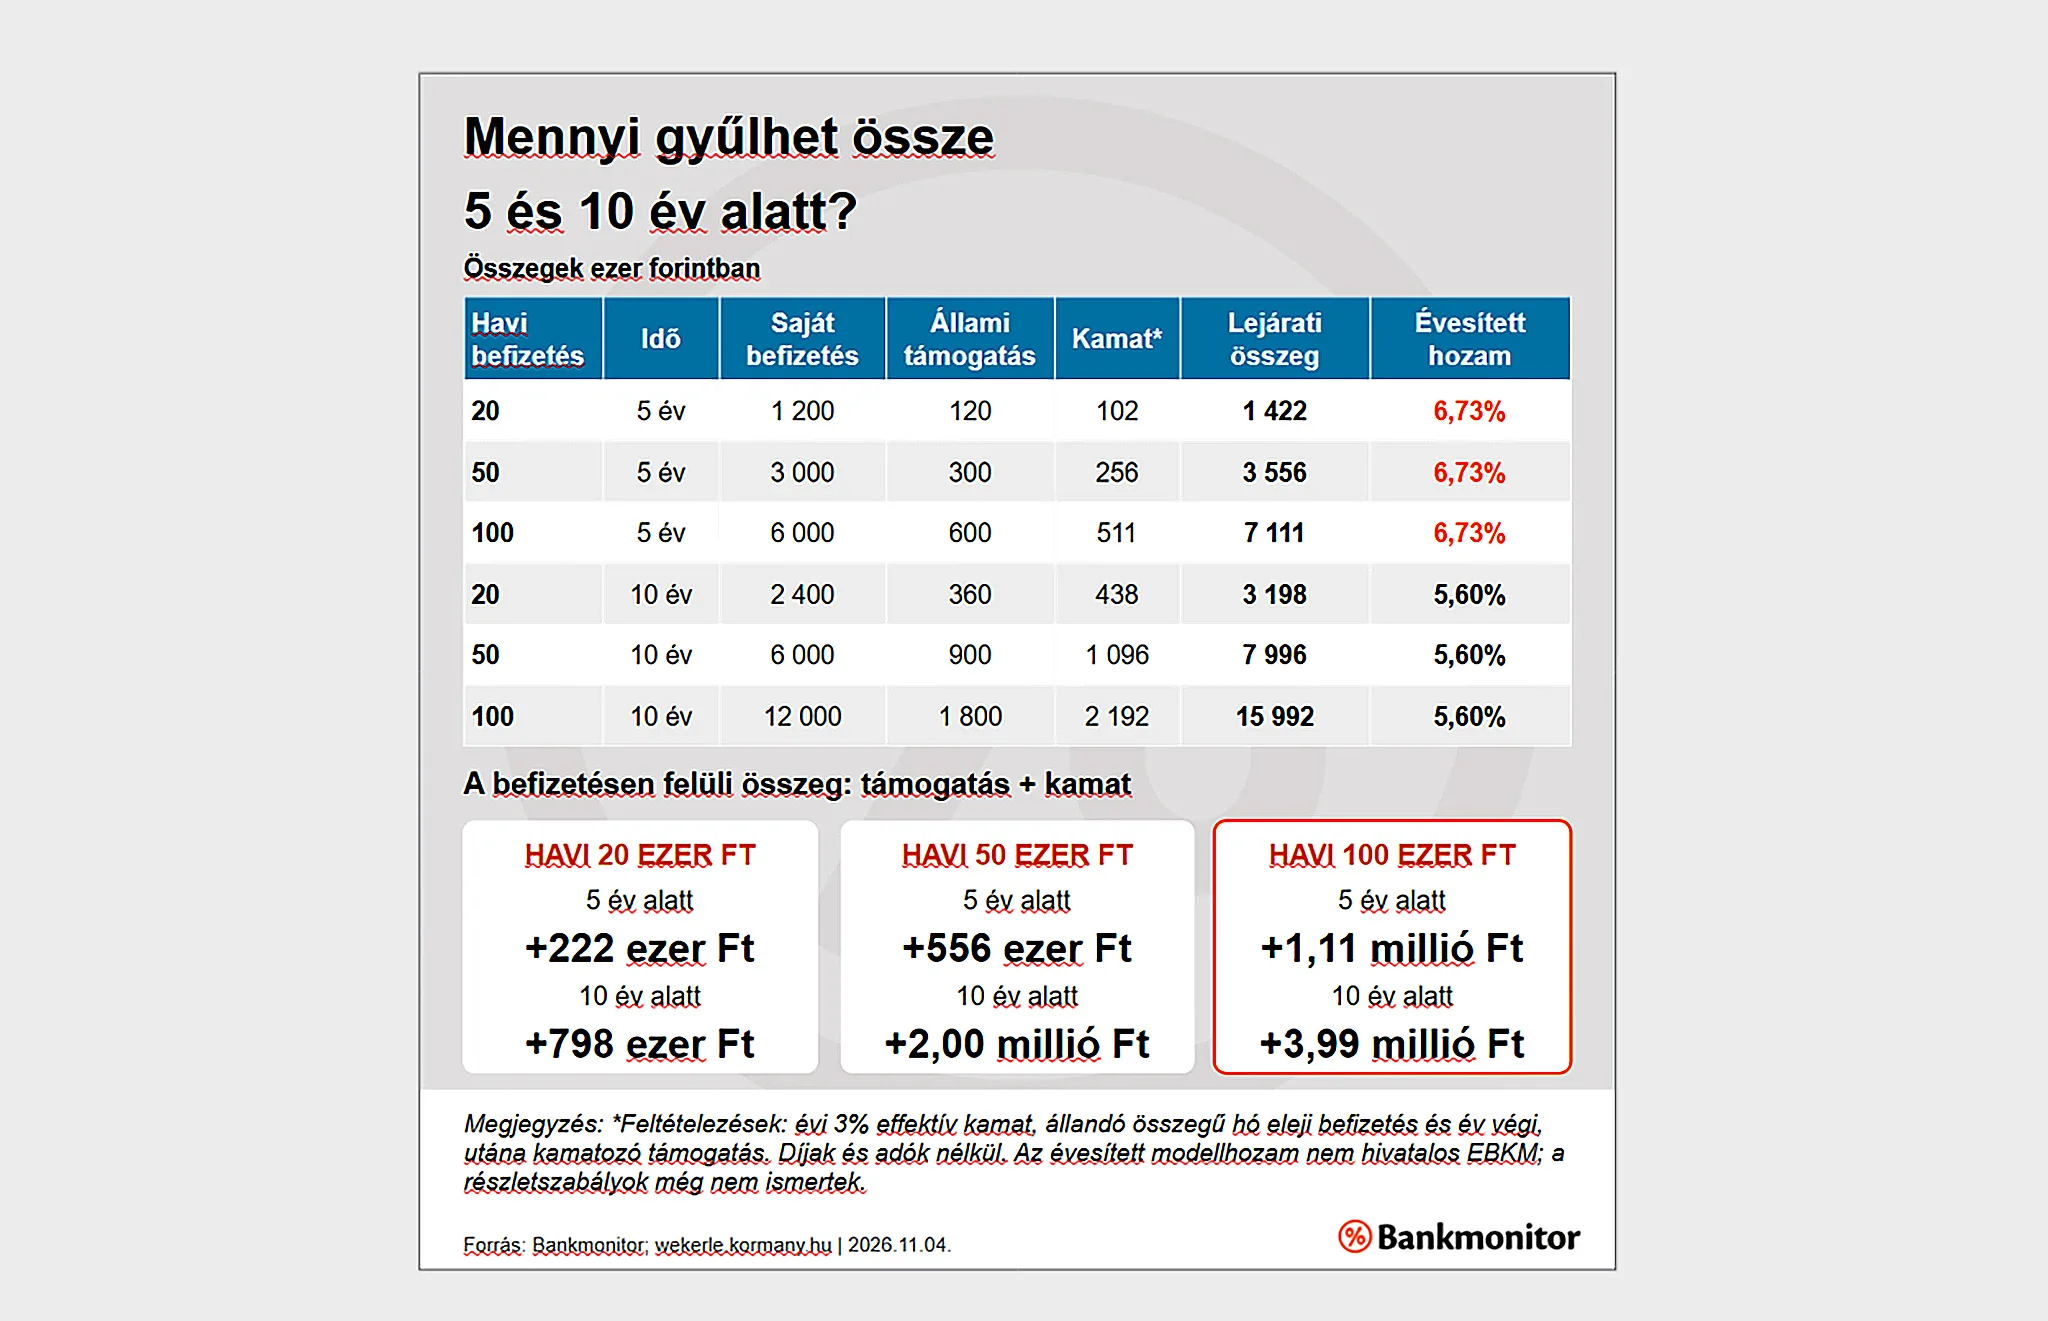
Akik képesek havi 100 ezer forintot lakástakarékba befizetni, azoknak öt év alatt 6 millió forint saját megtakarítása gyűlik össze, amely az állami támogatással és a 3 százalékos betéti kamattal együtt mintegy 7,1 millió forintra nőhet – ezt ígéri a januárban induló Wekerle Plusz Lakástakarék. Tízéves időtávon a befizetett 12 millió forintból – a hatodik évtől az új befizetések utáni 10 százalékról 20-ra ugró állami támogatás révén – már hozzávetőleg 16 millió forintos megtakarítás is összegyűlhet. Ez első lakás vásárlása esetén, 10 százalékos önerővel öt év múlva egy 71 millió forintos lakás megvételét is lehetővé teheti, ami mai áron még jónak is tűnik, kérdés, hogy alakulnak a lakásárak a következő öt évben.
Öt vagy tíz évre kell előre nézni
A korábbi lakástakarékok hozama a 2010 és 2018 közötti időszakban többnyire elmaradt az ingatlanárak emelkedésétől, bár voltak olyan időszakok, amikor a megtakarítási forma kedvezőbbnek bizonyult. A jelenlegi piaci várakozások szerint a kínálat új bérlakásokkal és kollégiumokkal várható bővülése és a kereslet változása miatt mérsékeltebb áremelkedés következhet majd, így a lakástakarék hozama a jövőbeni lakásárak növekedésénél akár magasabb is lehet – mondta a Népszabadságnak Kisfaludy Tamás, a Bankmonitor pénzügyi elemzője.
Az új konstrukció főbb paraméterei már ismertek, de több fontos részletet még nem lehet tudni, mint például azt, hogy lesz-e életkori küszöb, illetve milyen költségekkel kell számolni, és mi történik, ha valaki idő előtt szeretné felvenni a pénzét.
Ami biztos, hogy a korábbi lakástakarékoknál működött minimális négyéves konstrukció nem tér vissza, a jelenleg ismert feltételek szerint a Wekerle Plusz lakástakarék ötéves időtávtól indul. A konstrukció egyik legfontosabb kérdése azonban nem az időtáv elsősorban, hanem az, hogy mekkora jövedelem mellett vállalható a maximális támogatás kihasználásához szükséges havi összeg. A 100 ezer forintos befizetés ugyanis nem kevés, a jelenlegi magyarországi átlagkereset közel ötödét teszi ki. Ez nemzetközi, konkrétan európai összehasonlításban – a maximális támogatás kihasználását célozva – sok háztartásnak nagyon jelentős rendszeres kiadást jelentene.
A pénzügyi elemző szerint elsősorban azoknak érdemes az új lakástakarékot választaniuk, akik biztosan tudják, hogy öt vagy tíz év múlva lakáscélra akarják felhasználni a pénzt, és a rendszeres megtakarítás mellett megfelelő biztonsági tartalékkal is rendelkeznek.
Az állampapírral is versenyre kelhet
A jelenleg ismert feltételek alapján a konstrukció hozama nagyságrendileg versenyképes lehet az állampapírokéval, sőt meghaladhatja azokét. Összehasonlításként az ötéves futamidejű Magyar Állampapír Plusz jelenlegi, 5,47 százalékos hozama vehető például alapul. A lakástakarék befizetések betéti kamata ugyan csak 3 százalék, de az állami támogatás jelentősen átírja a képletet. Ráadásul a várható hozam nagyságát még befolyásolhatják a bankok és a pénztárak által kínált további díjak és kedvezmények, kérdés, mekkora lesz a verseny az ügyfelekért.
Fontos különbség viszont, hogy az állampapír visszaváltása rugalmasabb, míg a lakástakarékból való idő előtti kilépés feltételei egyelőre nem ismertek. Ezért hiába magasabb az elérhető hozam, ha váratlan kiadás esetén szükség lenne a megtakarításra, lényeges szempont tehát a hozzáférhetőség.
Jön a Wekerle Plusz, vége a vad áremelkedésnek a lakáspiacon
Lényeges változás még, hogy az előtörlesztés a jelenleg bejelentett támogatott felhasználási célok között nem szerepel. Korábban ez is lakáscélú felhasználásnak számított.
Az viszont egyelőre nem világos, pontosan milyen következményekkel jár majd, ha valaki az ötéves futamidő lejárta előtt szeretné felvenni a pénzét, de nem lakáscélra használná fel. A korábbi, államilag támogatott lakástakarékoknál a támogatást vissza kellett fizetni, ha a megtakarító nem a meghatározott lakáscélokra fordította az összeget. Az új rendszerben is szükség lesz egyértelmű és várhatóan hasonló tartalmú elszámolási szabályokra.
Mi lesz a régi szerződésekkel?
A korábban megkötött lakástakarék-szerződések tulajdonosai számára az is fontos kérdés, hogy át lehet-e lépni az új rendszerbe. Kisfaludy Tamás szerint nem valószínű és nehezen lenne indokolható, hogy a költségvetés a korábban felhalmozott lakástakarék megtakarításokra is támogatást fizessen. A meglévő szerződés ugyanakkor nem feltétlenül akadálya egy újnak: Az OTP például már jelezte, hogy a Prémium Plusz 10 szerződéssel rendelkező ügyfelek is igényelhetik majd a Wekerle Plusz Lakástakarékot, de ennek részletei még nem ismertek.
Az sem tudható, hogy egy régi szerződés felbontásával át lehet-e vinni a pénzt az új rendszerbe, és ha igen, milyen költségekkel vagy támogatásvesztéssel járna ez. A korábbi állami támogatású és az azóta pénztári bónusszal kötött szerződések ugyanis meghatározott lakáscélú felhasználási kötelezettséggel járnak.
A lakástakarékok korábbi, államilag támogatott rendszere 2018 októberében szűnt meg. A konstrukció az évek során többször változott, a legrövidebb megtakarítási idő négy év volt, és a szerződők a befizetéseik után állami támogatást is kaptak. A támogatás mértéke a befizetések 30 százaléka, évente legfeljebb 72 ezer forint volt.
A korábbi lakástakarék tömegtermék volt, 2018 végén az Állami Számvevőszék adatai szerint évente mintegy 70 milliárd forintos költségvetési kiadást jelentett, és 1,4–1,5 millió aktív szerződés tartozott hozzá. A Fundamentának önmagában 832 ezer ügyfele volt 2018 végén – idézte fel Kisfaludy Tamás.
Az állami támogatás hirtelen megszüntetése után az OTP, az Erste és a Fundamenta saját kedvezményekkel igyekeztek fenntartani a lakástakarékok iránti érdeklődést. Egyes konstrukciókban a bankok a korábbi állami támogatás egy részét saját forrásból pótolják, díjkedvezményekkel és kamatbónuszokkal egészítik ki a megtakarításokat.
A régi lakástakarékoknál a gyermekek javára és az ő lakáscéljaikra is lehetett szerződést kötni, a Wekerle Plusz esetében még nem tisztázott, hogy erre milyen feltételekkel lesz vagy lesz-e lehetőség 2027 januárjától.
Még több fontos részlet hiányzik
Az új konstrukció megítéléséhez és a korábbival való összehasonlításához választ kellene kapni több kérdésre is. Nem tudni például, hogy egy családon belül több családtag is köthet-e külön szerződést, és mindegyikük jogosult lehet-e az állami támogatásra. Az sem világos, milyen pénztári díjakkal kell számolni, hogyan történik majd a kamatok tőkésítése. A pénztári díjak különösen fontosak lehetnek, mert a korábbi konstrukcióknál a szerződéses összeghez igazodó költségekkel is számolni kellett, amelyeket egyes szolgáltatók kedvezményekkel többnyire vagy akciós jelleggel csökkentettek vagy elengedtek.
Ezt is ajánljuk
Összesen több mint hatszáz fővel csökkent 14 nagy NER-közeli építkezési cég létszáma április óta
Már 3,2 milliárd forintot utalt át a magyar állam az ipolysági kolostor felújítására, a folytatás feltételei továbbra is tisztázatlanok
Történelmi fordulat jött, Kína letaszította az amerikaiakat a kutatás-fejlesztés trónjáról
862 millió forintra becsült vagyont értékesítenek a Bászna-csoport egyik cégénél
Berobbant az egyéjszakás repülőgépes utak piaca Magyarországon