Pogátsa Zoltán: Magyarország nincs az államcsőd szélén, többet is költhetne egészségügyre
Az állami egészségügy megerősítése nélkül a magánellátás továbbra is olyan feladatokat vesz át, amelyeket a közfinanszírozott rendszernek kellene biztosítania – mondta a közgazdász.
 Beállítás elsődleges forrásként a Google-nél
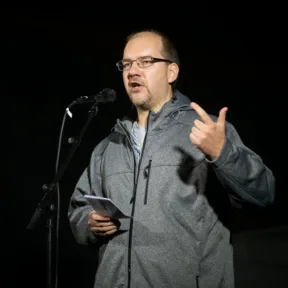
Nem az a kérdés, hogy szükség van-e magánegészségügyre, hanem az, hogy milyen szerepet töltsön be egy jól működő állami ellátórendszer mellett – fogalmazott Dr. Pogátsa Zoltán, a Soproni Egyetem LKK közgazdásza a Magánegészségügy Summit konferencián. Szerinte a nemzetközi tapasztalatok azt mutatják, hogy a döntően magánfinanszírozásra épülő egészségügyi rendszerek drágábbak lehetnek, miközben nem feltétlenül biztosítanak jobb egészségi eredményeket. Példaként az Egyesült Államokat említette, amely GDP-arányosan nagyjából kétszer annyit fordít egészségügyre, mint Kanada, egészségi mutatói azonban számos területen kedvezőtlenebbek. Ebből szerinte nem az következik, hogy a magánszolgáltatóknak nincs helyük az ellátásban, hanem az, hogy az állami rendszernek kell biztosítania az általánosan elvárható, megfelelő minőségű egészségügyi szolgáltatásokat.
Pogátsa Zoltán szerint az egészségpolitikának két célt kell szolgálnia: mindenki számára hozzáférhető, jó minőségű ellátást biztosítani, és az egészséges, képzett társadalom révén erősíteni a gazdaság versenyképességét. Értelmezése szerint azok az országok tudtak tartósan felzárkózni a legfejlettebb gazdaságokhoz, amelyek jelentős beruházásokat hajtottak végre a humán tőkébe és az infrastruktúrába. Magyarország szerinte évtizedek óta éppen ezeket a területeket hanyagolta el.
Az Eurostat legfrissebb, 2024-re vonatkozó adatai szerint Magyarország a GDP mindössze 4,7 százalékát fordította államháztartási forrásból egészségügyre, szemben a 7,4 százalékos uniós átlaggal. Ezzel Magyarország az uniós rangsor utolsó helyén állt. Csehországban ugyanez az arány 9 százalék volt. Pogátsa Zoltán szerint legalább az uniós átlagot el kellene érni, különösen azért, mert a magyar lakosság egészségi állapota több mutatóban is elmarad az európai országokétól.
Európa szégyenpadján: Magyarország költötte tavaly a harmadik legkisebb összeget szociális ellátásokra
A közfinanszírozás alacsony szintje mellett a lakosság közvetlen egészségügyi kiadásainak aránya magas. Az OECD és az Európai Bizottság 2025-ös magyar egészségügyi országprofilja szerint 2023-ban a teljes folyó egészségügyi kiadások 23 százalékát közvetlenül a háztartások fizették, miközben az uniós átlag 16 százalék volt. Az állami ellátás problémáit Pogátsa a betöltetlen háziorvosi praxisokkal is érzékeltette. Úgy fogalmazott, hogy az alapellátás működési zavarai önmagukban is jelzik az állami rendszer problémáit. Hangsúlyozta ugyanakkor, hogy az egészségügy gondjait nem lehet kizárólag pénzzel megoldani, de megfelelő finanszírozás nélkül a szükséges változtatások sem hajthatók végre.
A közgazdász szerint a hazai magánegészségügy növekedését jelentős részben az állami ellátás hiányosságai hajtják: sokan nem többletszolgáltatást keresnek, hanem olyan ellátást, amelyhez az állami rendszerben nem jutnak hozzá időben. Ezért fizetnek mind többen saját megtakarításukból, családi segítséggel vagy akár hitelből is olyan szolgáltatásokért, amelyeket egyébként a közfinanszírozott ellátásnak kellene biztosítania. A közgazdász ezt társadalmi és gazdasági szempontból is kedvezőtlennek tartja. Szerinte a magánegészségügynek elsősorban az államilag garantált ellátáson felüli szolgáltatásokban lenne helye. Hogy pontosan mi tartozzon az állam által biztosítandó ellátások közé, és mi számítson többletszolgáltatásnak, azt szerinte szélesebb társadalmi és szakmai vitában kellene meghatározni. Ennek tartalma az orvostudomány fejlődésével és a társadalmi elvárások változásával időről időre módosulhat.
A kormány gazdaságpolitikáját is bírálta
Kritizálta az új kormány gazdaságpolitikáját, amikor a közgazdász arról beszélt, hogy a 2027-es költségvetési tervek és az euróbevezetési stratégia alapján nem látja biztosítottnak, hogy az oktatás, az egészségügy és az infrastruktúra fejlesztése kellő elsőbbséget kapna. Szerinte az euró bevezetése önmagában nem helyettesítheti a gazdaságfejlesztési stratégiát. Úgy véli, a gyors eurócsatlakozás érdekében vállalt költségvetési korlátozások éppen azoktól a területektől vonhatnak el forrásokat, amelyek fejlesztése nélkül Magyarország hosszabb távon sem tud felzárkózni. A közgazdász vitatta azt az érvelést is, hogy az államháztartás helyzete miatt ne lenne lehetőség az egészségügyi kiadások érdemi növelésére. Arra hivatkozott, hogy a magyar államadósság GDP-arányos szintje alacsonyabb az uniós átlagnál, ezért szerinte nem indokolt államcsőd közeli helyzetről beszélni. Úgy vélte: az új kormány egyelőre nem változtatott kellő mértékben a korábbi gazdaságpolitikai prioritásokon. Azt mondta, akkor tekintené valódi fordulatnak a kormányváltást, ha az oktatás és az egészségügy vezetői a kabinet legfontosabb, legmeghatározóbb miniszterei közé tartoznának.
A vagyonadó a magánklinikák tulajdonosait is érintheti
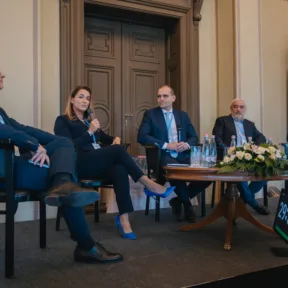
A Pogátsa által moderált kerekasztal már a magánegészségügyi vállalkozások gazdasági kilátásaival, cégértékelésével és a tervezett vagyonadó következményeivel foglalkozott. A beszélgetés résztvevője Bálint Alexandra, a BDO Magyarország szakértője és Dr. Baráti Ákos, a Jalsovszky Ügyvédi Iroda adószakértője volt. A beszélgetésen elhangzottak szerint a magyar magánegészségügyi piac várható átalakulása miatt egyre több vállalkozás tulajdonosának kell mérlegelnie, hogy önállóan folytatja-e működését, stratégiai partnert keres, vagy értékesíti vállalkozását. Bálint Alexandra arról beszélt, hogy a román és lengyel piacon már megfigyelhető konszolidációs folyamatok Magyarországon is erősödhetnek. Ez nemcsak a nagy egészségügyi hálózatokat, hanem a kisebb klinikákat és szakosodott szolgáltatókat is érintheti.
Egy magánegészségügyi vállalkozás értékét azonban nem pusztán az ingatlanok és az orvostechnikai eszközök határozzák meg. A lehetséges vevők elsősorban a jövőbeni jövedelemtermelő képességet vizsgálják, amelyben meghatározó szerepe van az orvosoknak, a szakemberek megtartásának, a betegkörnek és a vállalkozás piaci pozíciójának. Bálint Alexandra szerint különösen nehéz azoknak a szolgáltatóknak az értékelése, amelyek működése néhány meghatározó orvos személyéhez kötődik. Ha ezek a szakemberek távoznak, a vállalkozás értéke is jelentősen csökkenhet. A nagyobb klinikák esetében ugyanakkor az ingatlanoknak és az eszközállománynak is jelentős szerepe lehet.
Nem biztos, hogy az adóhatóság szerint annyit ér egy klinika mint amennyiért el lehetne adni
A kerekasztal második részében a tervezett vagyonadó került előtérbe. A kormány október 27-én benyújtott, T/930. számú törvényjavaslata szerint az egymilliárd forintot meghaladó nettó magánvagyon adózna. Az egymilliárd forintos értékhatár feletti adóalap 100 milliárd forintig terjedő részét évi egy százalékos, az ezt meghaladó részét másfél százalékos adó terhelné. A vagyon részét a vállalkozásokban meglévő tulajdonrészek is képeznék.
Ez különösen azoknál a magánegészségügyi vállalkozóknál okozhat nehézséget, akiknek vagyona döntően a saját klinikájukban vagy egészségügyi vállalkozásukban testesül meg. Az adókötelezettség ugyanakkor nem közvetlenül a klinikát, hanem annak tulajdonosát terhelné, amennyiben az érintett adóalany vagyonának értéke meghaladja a törvényi küszöböt.
Magyar Péter bejelentette, jön a vagyonadó és az egyszerűbb, de a nagyobb terhet jelentő kata is
Baráti Ákos arra hívta fel a figyelmet, hogy a tervezetben szereplő cégértékelési képlet jelentősen eltérhet egy vállalkozás tényleges piaci értékétől. A nem tőzsdei társaságok esetében a számítás a saját tőkét egyharmados, a korábbi három év átlagos adózott eredményéből számított hozamértéket kétharmados súllyal venné figyelembe. A hozamérték meghatározásánál 15 százalékos tőkésítési rátát alkalmaznának. Baráti Ákos szerint ez a módszer egyes vállalkozásoknál túlértékeléshez vezethet, mert a múltbeli nyereség nem feltétlenül jelzi pontosan a jövőbeni jövedelemtermelő képességet. Elmondása szerint a szakmai tapasztalatok alapján előfordulhat alulértékelés is, de az általuk vizsgált esetekben inkább a felülértékelés jelenthet problémát.
Bálint Alexandra példaként említette, hogy egy klinika betegforgalmát csökkentheti egy új versenytárs megjelenése, miközben jelentős beruházásokra is szüksége lehet az elavuló eszközpark pótlásához. Ezek a jövőbeni körülmények a törvényi képletből nem feltétlenül olvashatók ki. A benyújtott javaslat meghatározott feltételekkel lehetőséget adna arra, hogy a tulajdonosok független szakértői cégértékeléssel támasszák alá a vállalkozásuk értékét. Az ilyen, a jogszabályi feltételeknek megfelelő szakértői értékelés igazolt díjának fele, legfeljebb kétmillió forint pedig levonható lenne a fizetendő adóból. Bálint Alexandra szerint ezért különösen fontos, hogy a cégtulajdonosok időben felmérjék vállalkozásuk tényleges értékét, és szükség esetén megfelelő szakmai dokumentációval készüljenek fel az adóhatósági eljárásra.
A legnagyobb gondot a fizetendő adó előteremtése jelentheti
A kerekasztal tagjai külön kérdésként vetették fel, miből fizeti meg a vagyonadót az a tulajdonos, akinek ugyan jelentős értékű vállalkozása van, de nem rendelkezik ennek megfelelő szabad pénzeszközzel. Baráti Ákos szerint a vagyonadó egyik alapvető nehézsége, hogy pénzben kell teljesíteni, miközben az adó alapját képező vagyon jelentős része ingatlanokban, üzletrészekben vagy más, nehezen értékesíthető eszközökben állhat. Egy magánklinika tulajdonosa például osztalék kivételére kényszerülhet annak érdekében, hogy magánszemélyként teljesíteni tudja az adófizetési kötelezettségét. Ez azonban további adóterhekkel járhat, és pénzt vonhat ki a vállalkozás működéséből vagy fejlesztéséből.
Baráti Ákos szerint a probléma nem kizárólag a nagyvállalkozások tulajdonosait érintheti. Előfordulhat, hogy valakinek jelentős értékű ingatlana vagy vállalkozása van, de a rendszeres jövedelme nem elegendő a vagyon után megállapított adó kifizetésére. A benyújtott törvényjavaslat ugyanakkor fizetési könnyítést is lehetővé tenne. Az érintettek kérelmére főszabály szerint legfeljebb 12 hónapos, kivételes esetben 24 hónapos halasztás vagy részletfizetés lenne engedélyezhető. Ez azonban nem jelentene automatikus mentességet vagy halasztást a vállalkozásokban lekötött vagyon után.
Bálint Alexandra ezért azt javasolta, hogy az érintett tulajdonosok ne csak vállalkozásuk értékét mérjék fel, hanem készítsenek likviditási tervet is. Baráti ugyancsak fontosnak nevezte a vagyon pontos számbavételét és annak megtervezését, hogy a tulajdonos milyen forrásból tudja teljesíteni az esetleges fizetési kötelezettségét. A törvényjavaslat szerint az első adókötelezettséget a 2026. december 31-i vagyoni állapot alapján kellene megállapítani, az első bevallás és befizetés határideje pedig 2027. augusztus 31. lenne. A vagyonadó nem egyszeri, hanem évente ismétlődő kötelezettségként működne. Mindkét szakértő arra figyelmeztetett, hogy bár a felkészülésre rendelkezésre álló idő elegendő lehet, a cégértékelések és a szükséges szakértői vizsgálatok iránti kereslet a következő hónapokban jelentősen megnőhet. A kerekasztal résztvevői hangsúlyozták: a szabályozás részletei még változhatnak, a végleges rendelkezések pedig alapvetően befolyásolhatják, hogy a vagyonadó milyen terhet jelent majd a magánegészségügyi vállalkozások tulajdonosainak.
Ezt is ajánljuk
Fideszes propagandára milliárdok, a Fradinak százmilliók mentek a HungaroControltól
Már decemberben megalakulhat az új Idősügyi Tanács, a Tisza-kormány valódi egyeztetést ígér a nyugdíjasoknak
Polyák Gábor: A KESMA működését átfogóan vizsgálja majd az NMHH
Megfizethető lakások épülhetnek Lipótmezőn
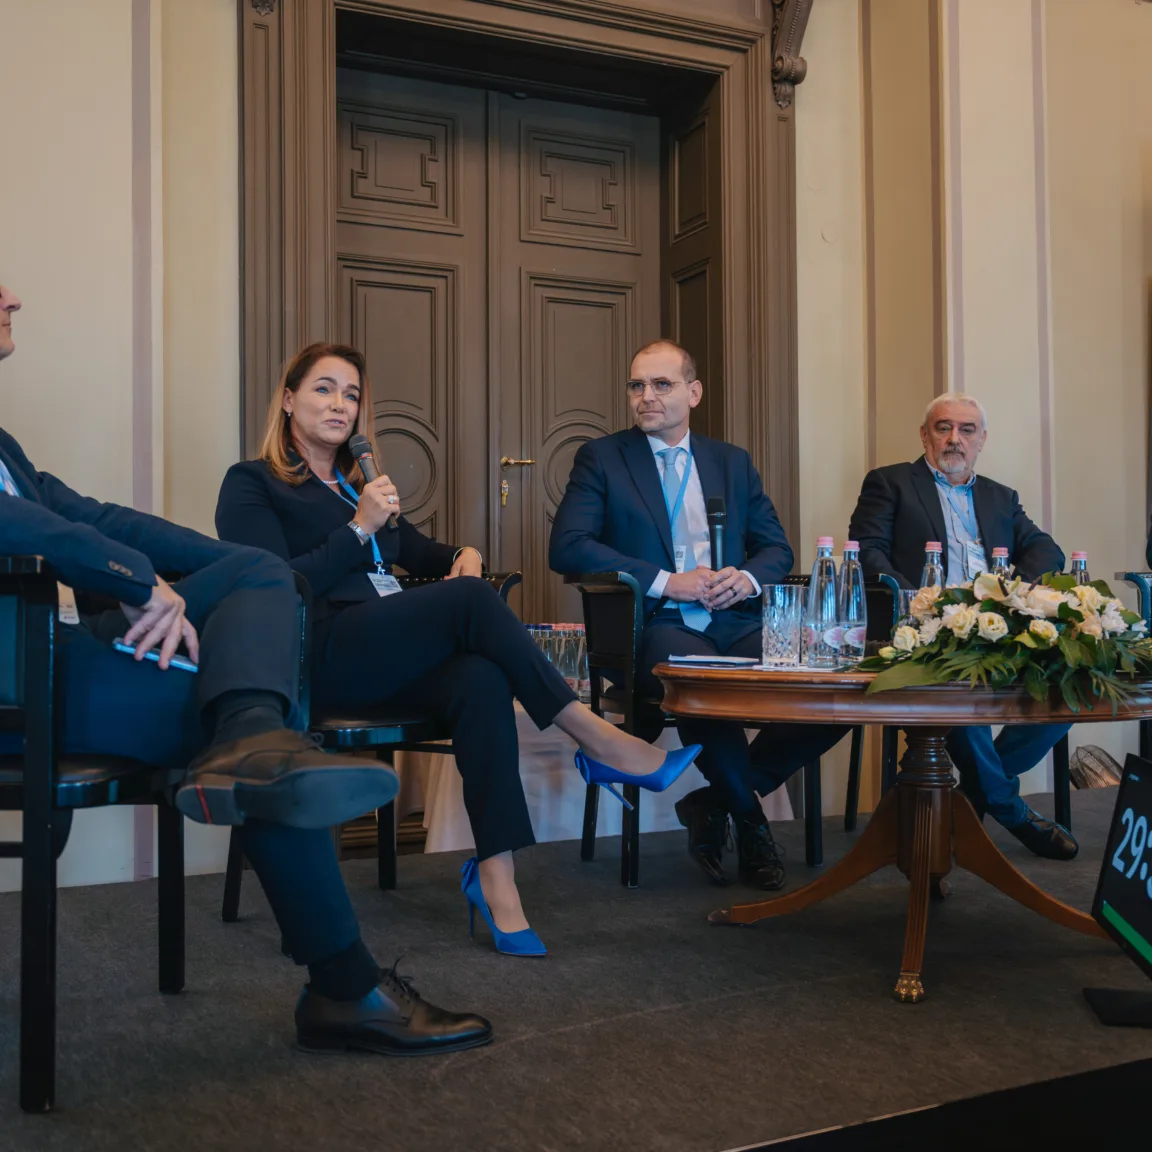
Már nem mindenkinek üzlet a magánegészségügy – Novák Katalin volt köztársasági elnök a szektor képviselőjeként vett részt a konferencián
Lannert Judit: Társadalmi egyeztetés indult a rugalmas iskolakezdésről
Szerkesztői válogatás