Hitelboom után jöhet a fékezés – megy az Otthon Start, jön a Wekerle Plusz
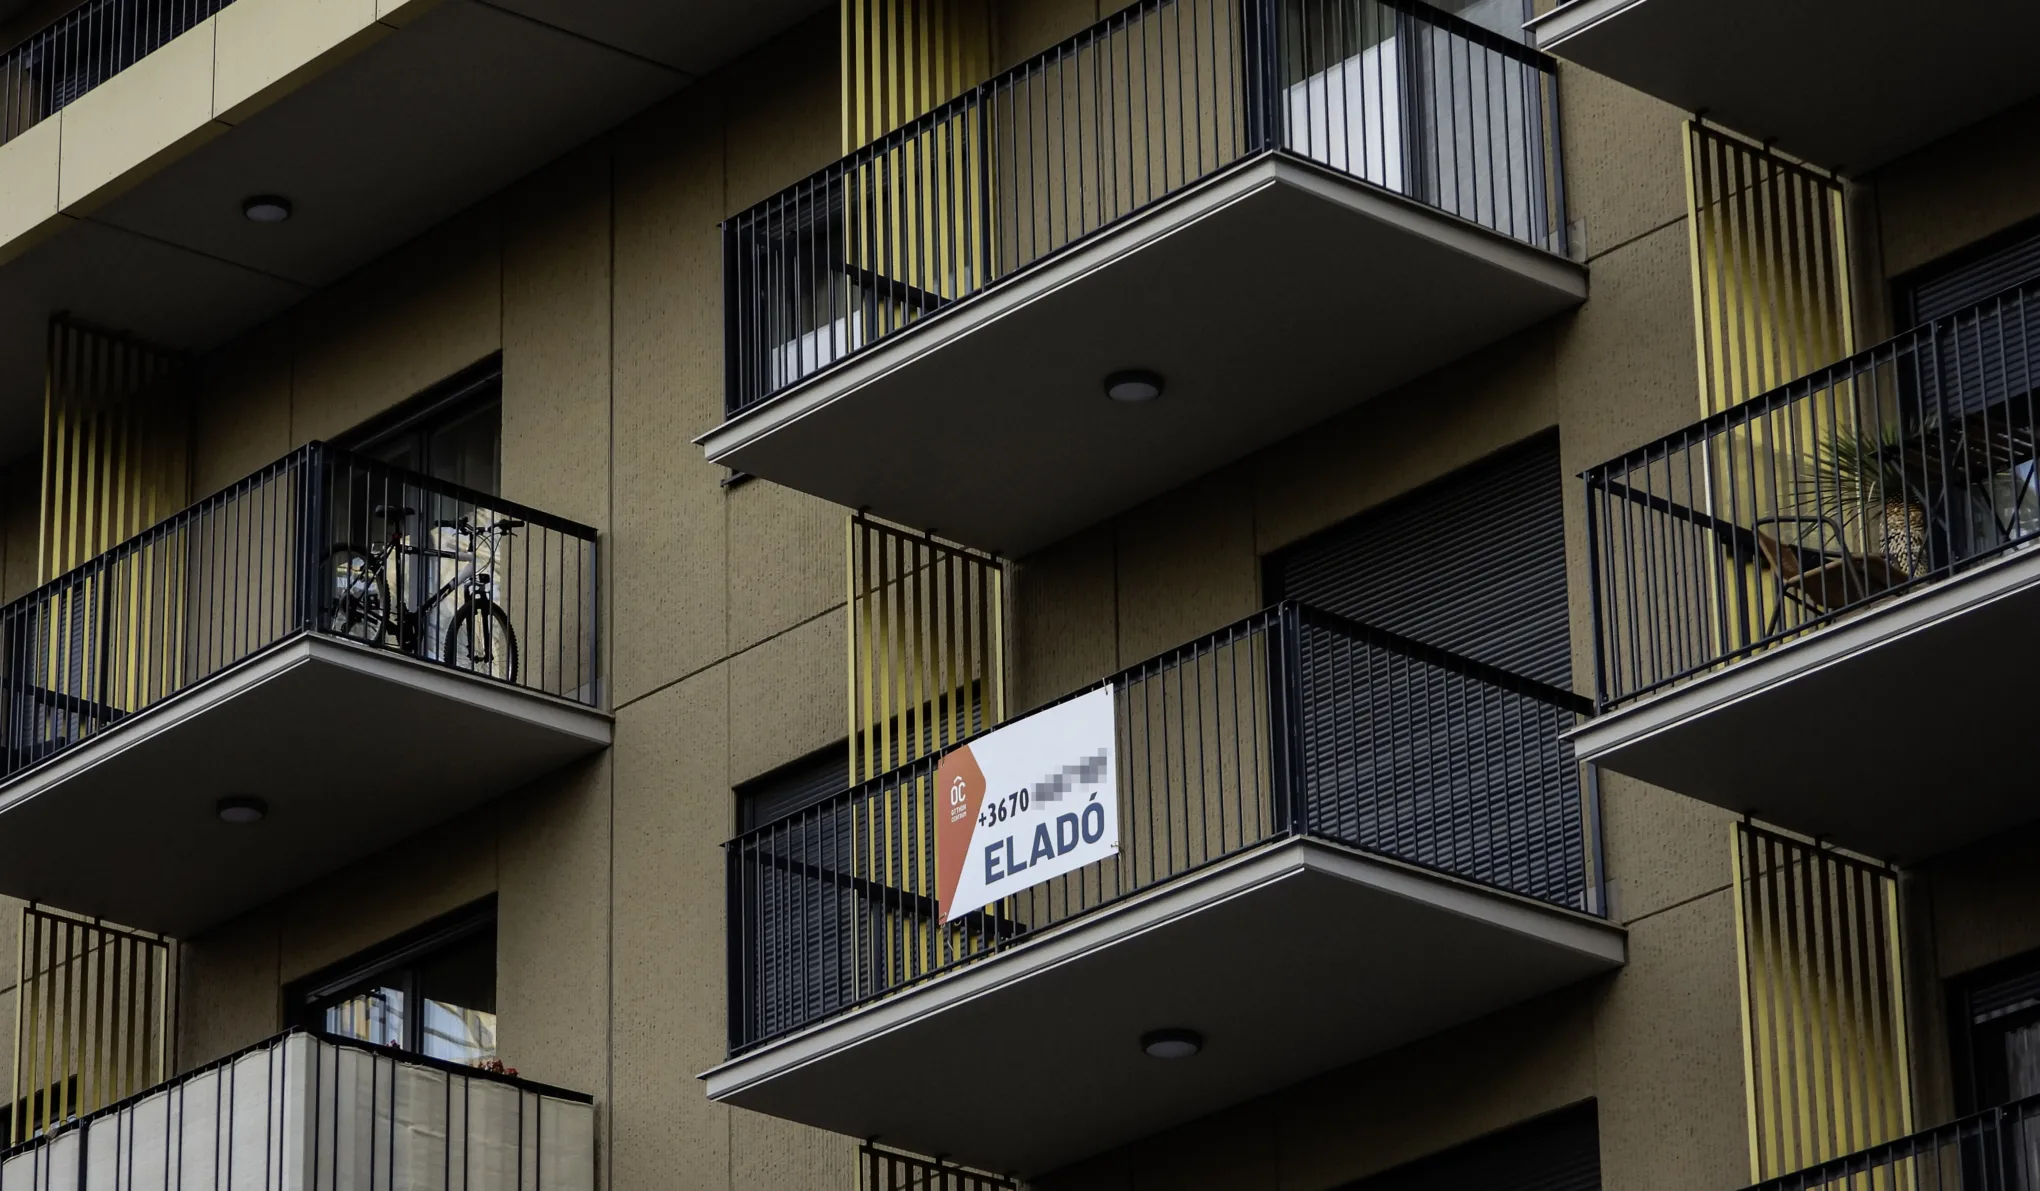
Rekordközeli hitelkihelyezéssel zárhatja az évet a magyar bankszektor, de a lakáshitelezésben már jövőre jelentős visszaesés következhet. Az Otthon Start program előrehozta a kereslet egy részét, a helyét átvevő Wekerle Plusz pedig más feltételekkel és jóval kisebb volumennel startol. Az Erste Bank szerint a lakáshitelpiac akár ezermilliárd forinttal is zsugorodhat 2027-ben.
 Beállítás elsődleges forrásként a Google-nél
A jegybanki és piaci adatok szerint az idei év kiugró hitelpiaci teljesítményét elsősorban az államilag támogatott lakáshitelek húzták. Az Otthon Start iránti érdeklődés a lezárás hírére azonnal és brutálisan megugrott: Harmati László, az Erste lakossági vezérigazgató-helyettese elmondta, hogy a november 15-i zárás előtti három hétben több mint kétszer annyi igénylés érkezett, mint az azt megelőző három-négy hónap átlagában. Az utolsó pillanatban kötött szerződések önmagában 200 milliárd forintos volument jelenthetnek. A támogatott konstrukciók népszerűek, de komoly terhet rónak a költségvetésre, egy átlagosan 34 millió forintos, 25 évre felvett hitel esetében a kamattámogatás körülbelül 12–14 millió forintos terhet jelenthet az államnak – tette hozzá Jelasity Radován, az Erste elnök-vezérigazgatója a bank sajtótájékoztatóján.
Nem mellesleg – mint az már többször megjelent – az Otthon Start hitelek 76 százalékát a felső két jövedelmi tized vette fel.
Visszaesik a forgalom a lakáspiacon ezzel együtt a lakáshitelezés is
Míg az idei új lakossági hitelezés meghaladhatja a 3000 milliárd forintot, jövőre a piac teljesítménye drasztikusan visszaeshet. Az Otthon Startot felváltó Wekerle Plusz csupán a jövő évi lakáshitelpiac 43–45 százalékát adhatja. Ezen belül a vásárlási és építési célú hitelek aránya 35–37 százalék, a februárban induló felújítási kölcsönöké pedig 8–10 százalék körül alakulhat. A lakáspiacon a kínálat nem tudott lépést tartani a kereslettel, az áremelkedés pedig elvitte az új lakások piacélénkítő hatását. Az Erste szakértői a program lezárása után a forgalom mérséklődésére és a kínálat befagyására számítanak; általános árcsökkenés helyett inkább a kereslet és az árak fokozatos, 2027 első felében is kitartó alkalmazkodása várható.
A lakáshitelezésben az Otthon Startot felváltó Wekerle Plusz is fontos szerepet kaphat, de nem pótolja majd a szigorítások és szűkítések miatt az előző program által generált keresletet. Az Erste előrejelzése szerint a Wekerle Plusz a jövő évi lakáshitelpiac 43–45 százalékát adhatja – az Otthon Start hitelek révén a támogatott kölcsönök aránya 80 százalék körül volt. A Wekerle Plusz programon belül a vásárlási és építési célú hitelek aránya 35–37 százalék, a felújítási kölcsönöké 8–10 százalék körül alakulhat. Utóbbiak majd 2027 februárjában indulnak, és a részletszabályok, valamint az elszámolható munkálatok köre is befolyásolja majd a tényleges keresletet.
A bankok az adózási környezet érdemi változására várnak
A lakossági hitelezést 2026 első három negyedévében a személyi kölcsönök is húzták, amelyeket az alacsonyabb, egyszámjegyű kamatok és a hitelkiváltások (melyek aránya az Ersténél 20–21 százalék) is fűtöttek. A babaváró hitel a vártnál jobban teljesített az Otthon Starttal való együttállás miatt, miközben a munkáshitel iránti érdeklődés elmaradt a várakozásoktól.
Otthon Start és Wekerle Plusz: a régi és az új ügyfelekért is versenyeznek a bankok
Az Erste Bank saját pénzügyi mutatóiban a szektor átlagát meghaladó növekedést ért el: az új finanszírozások összege 55, a lakossági új hitelezés 60, míg a vállalati új hitelezés 47 százalékkal nőtt. A lakáshitel-folyósítások több mint duplájukra (105 százalékkal) emelkedtek, a nem teljesítő hitelek aránya pedig 1,7 százalékról 1,4 százalékra csökkent. A kedvező volumenek ellenére a bank adózott eredménye visszaesett: 2026 első kilenc hónapjában 84 milliárd forint profitot ért el az előző évi 113 milliárd forinttal szemben. A csökkenést elsősorban a 26 milliárd forinttal megemelkedett extraprofitadó, valamint a kamatstop kivezetéséhez kapcsolódó, 13 milliárd forintot meghaladó átértékelési veszteség okozta.
Jelasity Radován bírálta a banki különadók kiszámíthatóságának és arányosságának hiányát, a rendszerváltás ezen a téren elmaradt – mondta. Szerinte a bankszektor továbbra is várja az adózási környezet érdemi változását, amelyre – a gazdaság állapotától és az átláthatóság javulásától függően – 2028–2029 körül kerülhet sor.
Ezt is ajánljuk
„Az Otthon Start nem volt jó, de kivezetni nem így kellett volna” – ki jár jól az új lakásprogrammal?
Jó híreket közölt Kármán András tárcája a költségvetésről
Biztonságos kikötő lett a régióban Magyarország az új gazdaságpolitika hitelessége miatt
Aggódhatnak a NER-es nagykutyák, a Tisza-kormány elveszi tőlük a magántőkealapok állami vagyonát
A szenteste szabad lesz, de mi lesz a ledolgozással és a fizetéssel?
Pakssal megegyező szélerőművi kapacitás épülhet Magyarországon
Szerkesztői válogatás