Wekerle Plusz: így rendezheti át a lakáspiacot az új támogatási rendszer
A korszerűsítendő ingatlanoknak és a panellakásoknak is lendületet adhatnak, a használt lakások dráguló finanszírozása ugyanakkor fékezheti a keresletet.
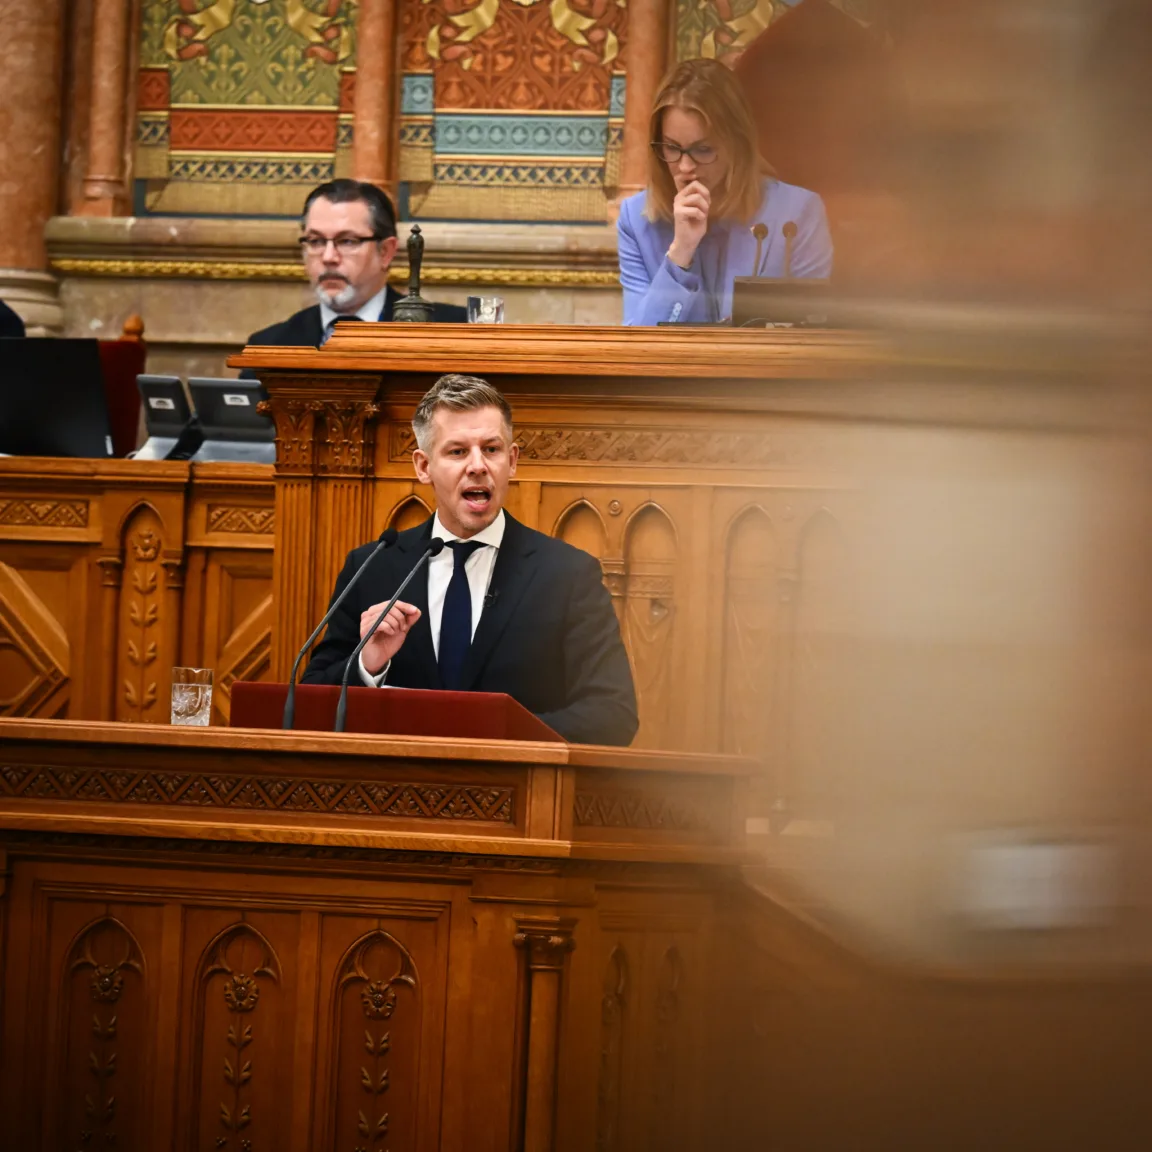
A lakáspiac több szegmensét egyszerre érintő intézkedéscsomagot jelentett be Magyar Péter miniszterelnök 2026. október 19-én. A Wekerle Plusz az új és használt lakások vásárlását, az építkezéseket és az energetikai korszerűsítéseket is támogatja majd, miközben visszatér az államilag támogatott lakástakarék, és forrásokat különítenek el megfizethető bérlakások, illetve kollégiumi férőhelyek létrehozására. Az elemzők szerint a változások nem feltétlenül hoznak általános lakásár-emelkedést: az egyes ingatlantípusok kereslete és árazása eltérően alakulhat. A részletszabályokban még lehetnek fontos pontok, mint például a támogatott hitellel megvehető ingatlanok maximált ára és a hitelösszeg értékhatára, ami számszerűsíthetően befolyásolhatja a program hatását.
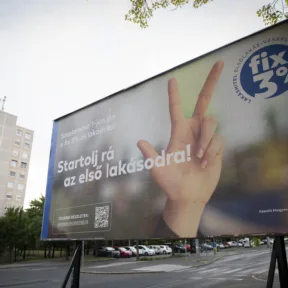
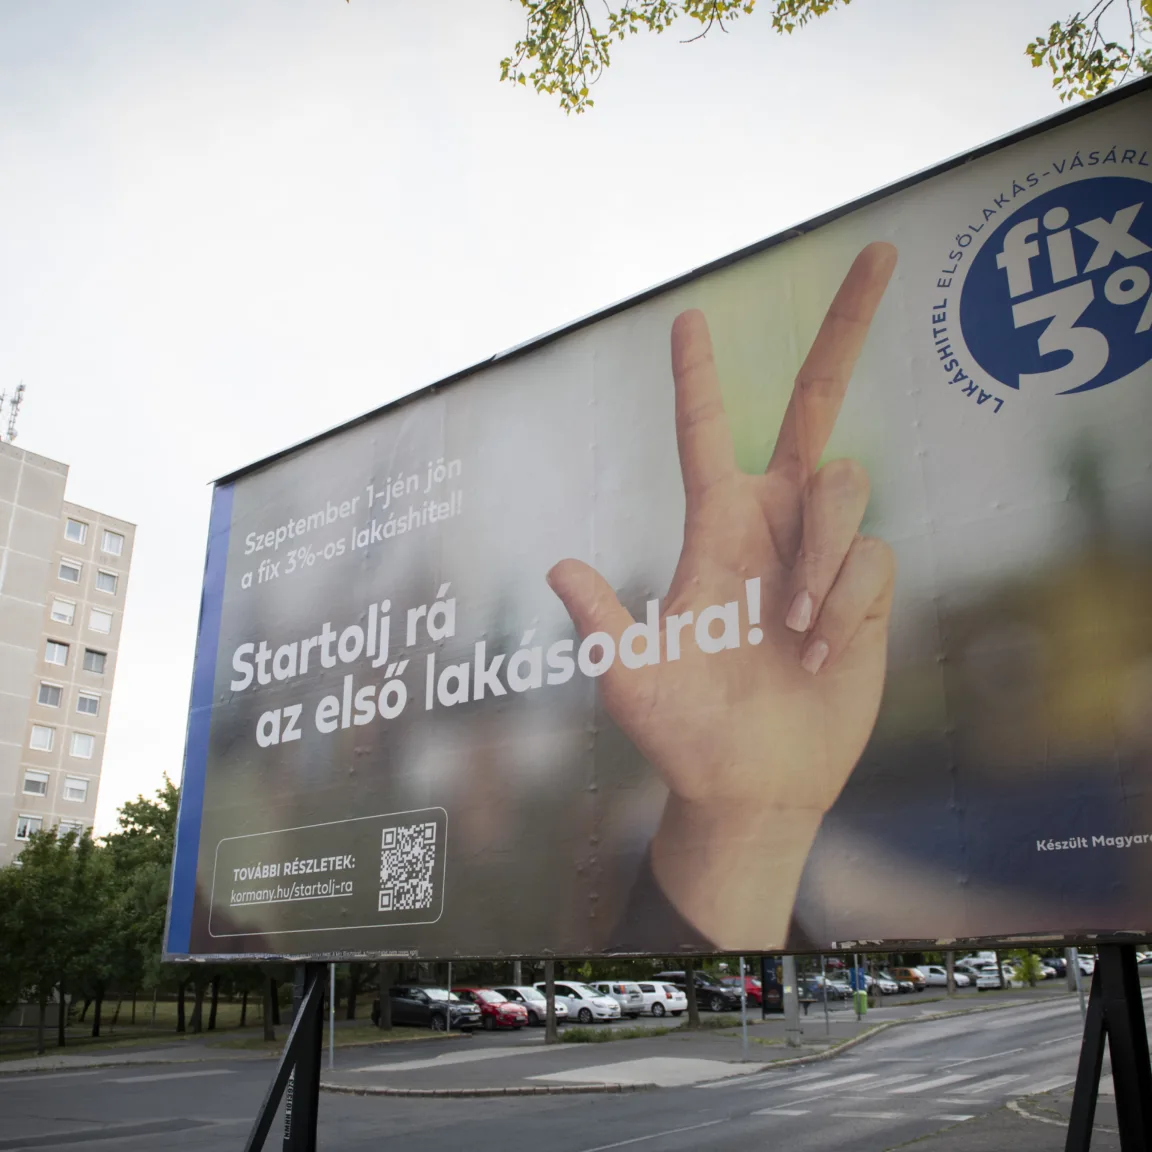
Az Otthon Start felülvizsgálatát és szigorítását már hetekkel ezelőtt jelezték és bejelentették. A várakozások életkori határ bevezetéséről, a támogatott hitelnek az új lakásokra szűkítéséről, valamint a bérbeadási lehetőség kizárásáról szóltak leginkább. Ez nagyrészt bejött. Mint tegnap kiderült, az új lakások vásárlására és építésére marad a fix 3 százalékos kamat, a használt ingatlanoknál viszont nem szűnik meg, de 5 százalékra emelkedik. A bejelentés szerint a konstrukciót a 18 és 41 év közöttiek vehetik igénybe első otthonuk megszerzésére, valamint az igénylőnek és házastársának sem lehet 50 százalékot elérő tulajdonrésze másik lakóingatlanban. A megvásárolt lakásban legalább öt évig életvitelszerűen kell lakniuk.
A már megkötött Otthon Start-szerződések feltételei nem változnak.
Milliókkal drágulhat a használt lakások finanszírozása
A használt lakások vásárlásánál a 3-ról 5 százalékra emelkedő kamat hosszú futamidő mellett jelentős többletkiadást jelenthet. A BiztosDöntés.hu számításai szerint egy 50 millió forintos, 25 évre felvett hitel havi törlesztőrészlete 237 ezer forintról 292 ezer forintra emelkedik, a teljes kamatteher pedig 21,1 millióról 37,7 millió forintra nő. A Bankmonitor ugyancsak 50 millió forintos, 25 éves hitellel számolt, és a piaci hiteleknél 6,5 százalékos kamatot vett alapul. Ezzel összevetve a 3 százalékos konstrukció mintegy 30,1 millió forinttal, az 5 százalékos pedig 13,6 millió forinttal csökkenti a piaci hitelhez viszonyított kamatterhet. A két számítás eltérő összehasonlítási alapot használ, a BiztosDöntés.hu az Otthon Start és a Wekerle Plusz közötti különbséget, a Bankmonitor pedig a piaci hitelhez viszonyított megtakarítást mutatja be.
A magasabb kamat növeli a törlesztőrészletet, ezzel a jövedelem alapján felvehető hitel összegét viszont csökkenti. A Bankmonitor számítása szerint a mediánbérrel egyedül hitelt igénylő vásárló az Otthon Starttal 45,3 millió forinthoz juthatott, a Wekerle Plusz 5 százalékos kamatával viszont használt lakásra csak 36,8 millió forintot vehet majd fel. Annak, aki a jelenlegi konstrukcióban még éppen jogosult lenne az 50 milliós maximális hitelre, az új kamattal ugyanakkora jövedelem mellett már csak 40,6 millió forinthoz jut. A tényleges banki ajánlat persze az önerőtől, a meglévő tartozásoktól, az ingatlan értékétől és a hitelbírálattól is függ.
Nem sírnak utána, aki akarta, már úgyis kihasználta az Otthon Start Programot
Az 5 százalékos kamat a piaci lakáshiteleknél továbbra is kedvezőbb lehet, a jelenlegi 3 százalékos konstrukció kivezetése azonban rövid távon az Otthon Starttal finanszírozott használtlakás-vásárlások élénkülését hozhatja. A last minute roham után – ha még lesz ilyen – később ebben a szegmensben, vagyis a használt ingatlanok iránt mérséklődhet a vevői érdeklődés. Fülöp Krisztián, a Credipass magyarországi üzleti vezetője szerint sok fiatal család számára a két százalékpontos kamatkülönbség döntheti el, hogy belevágnak-e a vásárlásba.
A kisebb pesti lakások és a panellakások különösen érintettek lehetnek, mivel ezeknél jelentős az Otthon Starttal finanszírozott vásárlások aránya. A drágább hitel erősítheti a használt lakások piacán már megindult lassulást – erre számít Szegő Péter, a Duna House vezető elemzője is. Mint mondta, a bejelentés előtt is már nőtt az alku és hosszabbodtak az értékesítési idők, az eladóknak reálisabb árakkal kell majd számolniuk, de a korrekció mértéke a végleges feltételektől is függ.
A Bankmonitor jelentősnek nevezte a 41 év felettiek számára a kedvezményes konstrukció megszűnést, hiszen nekik majd piaci hitellel kell számolniuk. A portál az Otthon Start első száz napjáról közölt adatok alapján arra is emlékeztetett, hogy az igénylők 20 százaléka 40 év feletti volt. A miniszterelnök a program átalakítását többek között azzal indokolta, hogy az Otthon Start-hitelek 59 százaléka a legmagasabb jövedelmű tizedhez került. A magasabb kamat az alacsonyabb keresetűeknél is hat, hiszen a felvehető hitel összegét is visszafoghatja, miközben a magasabb jövedelműek továbbra is könnyebben elérhetik a teljes hitelkeretet.
Az új lakások és a felújítások kaphatnak lendületet
Az újlakás-piacon a 3 százalékos hitel és az új lakásokra vonatkozó 5 százalékos kedvezményes áfa fennmaradása egyaránt ösztönző lehet, ezért Balogh László, az ingatlan.com vezető gazdasági szakértője szerint ez kulcsfontosságú. A kedvező finanszírozás a kisebb településeken működő építőipari vállalkozásoknak is lehetőséget teremthet. A Balla Ingatlan elemzése rámutatott, hogy a fejlesztések előkészítése és megvalósítása több évet vehet igénybe, a támogatás csak akkor eredményezhet több adásvételt, ha megfelelő árú és elhelyezkedésű lakások is rendelkezésre állnak. A kínálat érdemi bővülésére 2028 körül lehet számítani – emelte ki Balla Ákos, a cég vezetője.
Negyedik éve lejtőn van az építőipar, csalóka az augusztusi kiugró adat
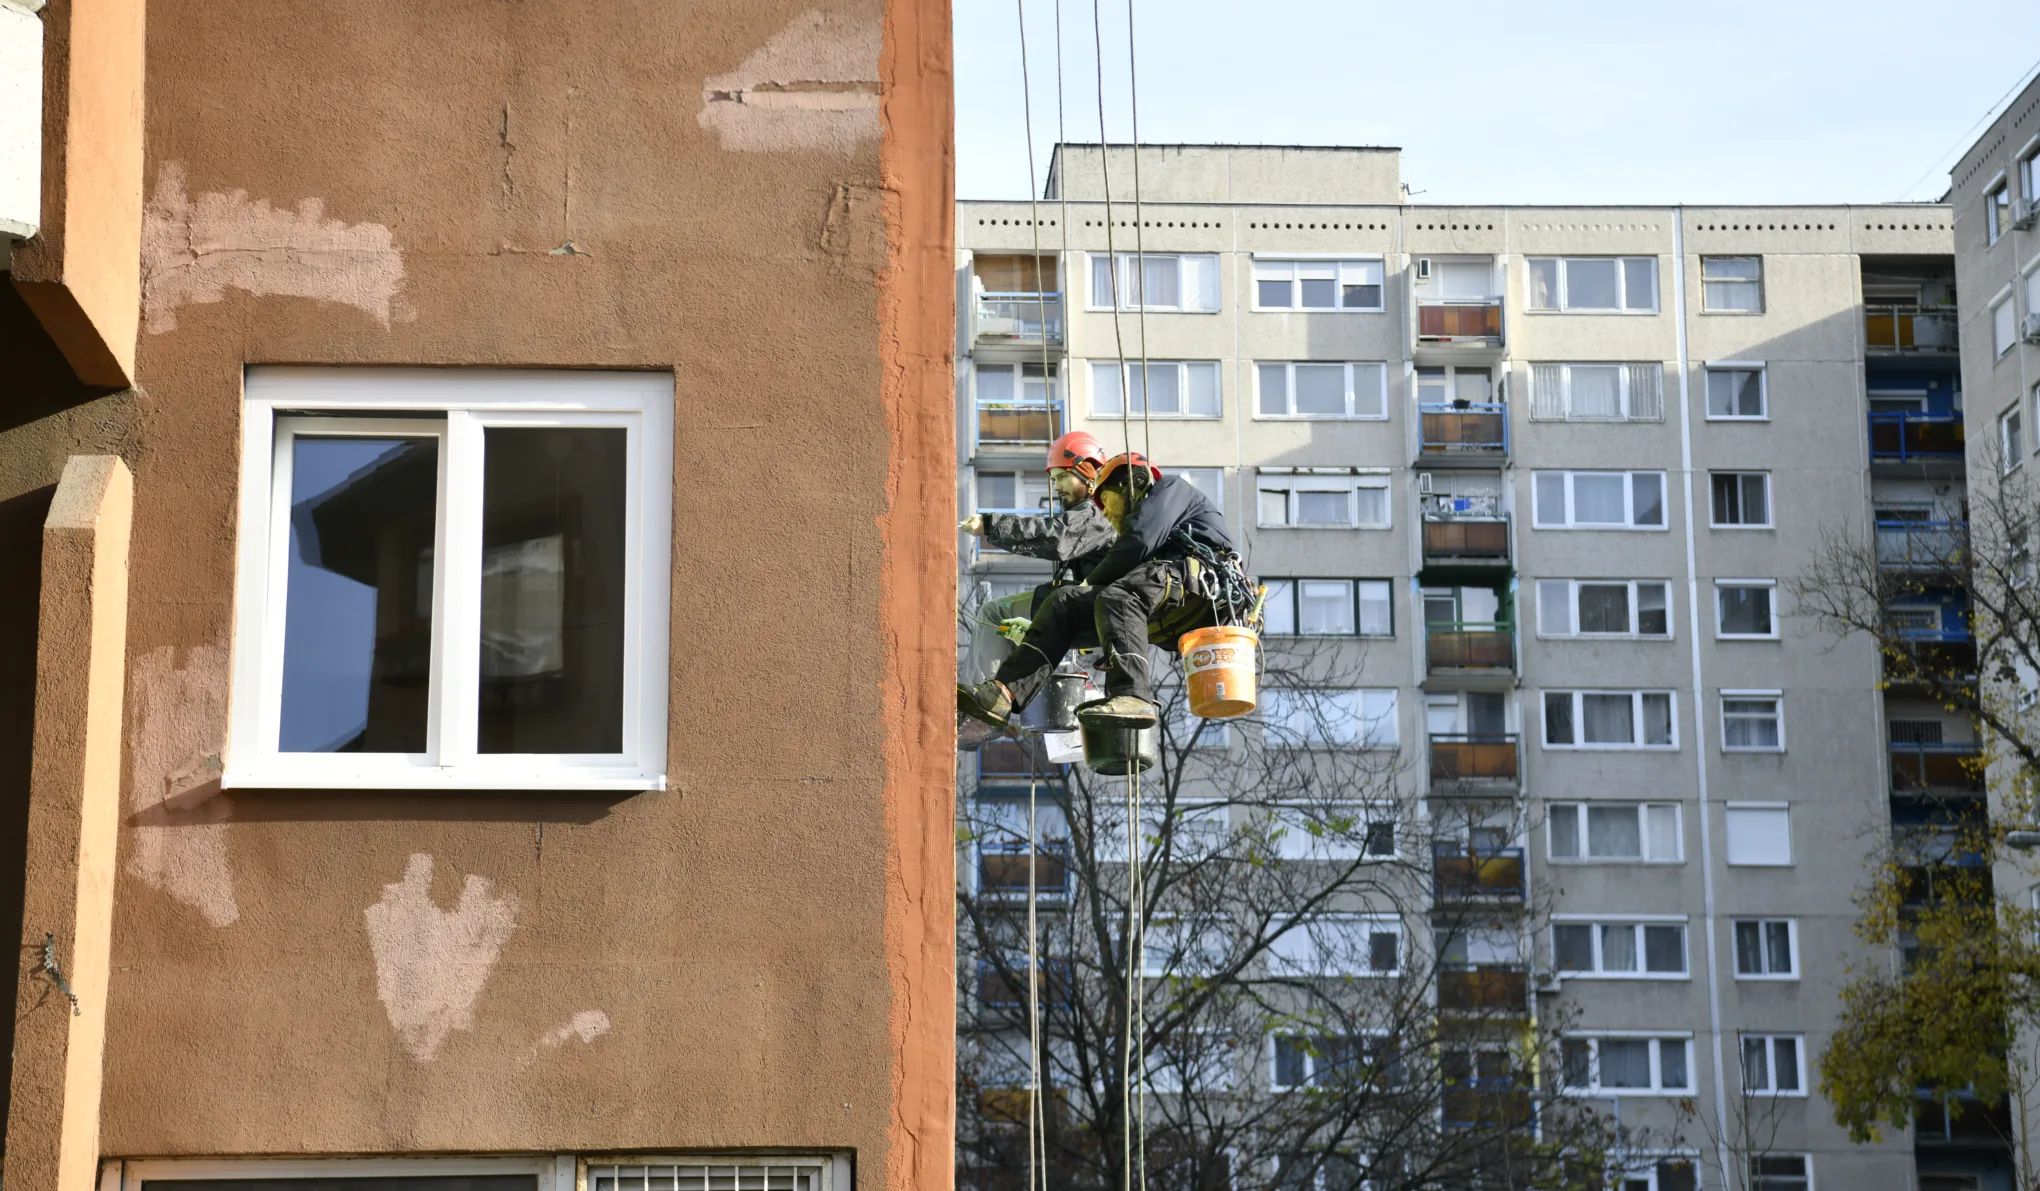
A használt lakásoknál 2027-ben inkább stagnálás vagy mérsékelt nominális árcsökkenés is elképzelhető a Balla Ingatlan prognózisa szerint. Mindeközben a felújítási program hatására megélénkülhet a vásárlók érdeklődése a felújítandó ingatlanok iránt. A rossz energetikai állapotú családi házak lehetnek az új támogatások nyertese. A bejelentés szerint ugyanis a felújítási hitelkeret 15 millió forintra emelkedik, fix 3 százalékos kamat mellett, és akár 7,5 millió forint vissza nem térítendő támogatás is járhat mellé. A konstrukció feltétele a legalább 30 százalékos energiamegtakarítás elérése. A támogatás csökkenti a felújítandó ingatlanokkal járó többletköltségeket, és új vevőket hozhat a vidéki családiház-piacra – írta a Duna House.
Fontos változás, hogy a panellakásokban élők is kaphatnak korszerűsítési támogatást – emlékeztetett Balogh László, az ingatlan.com szakértője, Kapitány István gazdasági miniszter tájékoztatására hivatkozva. Korábban az ilyen programok jellemzően a családi házakra terjedtek ki, miközben a panellakásokban több mint egymillió ember él, akik hosszú évek óta várnak célzott felújítási programra.
Lakástakarék és bérlakásépítés: hosszabb távú hatások
A Wekerle Plusz részeként visszatér az államilag támogatott lakástakarék rendszer is. A bejelentés szerint az állam ötéves megtakarításnál a befizetések 10 százalékával, hosszabb konstrukció esetén a hatodik évtől 20 százalékkal egészíti ki a megtakarítást. A támogatás az önerő előteremtését segítheti, de a lakáspiaci keresletre gyakorolt hatása csak később jelentkezhet. Erre különösen nagy szükség van, mivel az ingatlan.com adatai alapján a hitelfelvételt tervezők átlagos önrésze öt év alatt 13,7 millióról 14,7 millió forintra nőtt, a lakásárak viszont ezen idő alatt 88 százalékkal emelkedtek.
Az önkormányzatoktól vár bérlakásprojekt-ötleteket a kormány, az ingyen adott teleknek is nagy ára van
A lakásállomány bővítését szolgálja a Wekerle Sándor lakás- és kollégiumépítési program is, amire az első évben 30 milliárd forintot fordítanának, a következő három évben pedig további 550 millió euró uniós forrást terveznek bevonni. A Balla Ingatlan elemzése szerint a bérlakások kínálatának bővülése hosszabb távon enyhítheti a lakhatási feszültségeket, rövid távon azonban nem feltétlenül mérsékli a bérleti díjakat. Ehhez ugyanis ténylegesen átadott, megfizethető lakásokra van szükség. Fontos körülmény és a teljes bérlakáspiaci matekot az fogja átírni, hogy ténylegesen hány lakás épül meg, mennyit adnak bérbe, és milyen áron.
Ezt is ajánljuk
Kapitány István: 1165 milliárd forintot szán jövőre a kormány a rezsicsökkentésre
Nehéz örökséget vett át, egyszerre spórol és juttatásokat emel a Tisza-kormány
54,25 millió euró keretösszegű szerződést kötött a Jászai-féle 4iG technológiai fejlesztésekre Montenegróban
MNB-vizsgálat indult Rahimkulov Ruszlan cégeinek kölcsönügyletei miatt
Magyarország leggazdagabb településén 13-szor annyi a fizetés, mint a legszegényebben
Magyar Péter elárulta, mekkora inflációval, gazdasági növekedéssel és államadóssággal számol jövőre a Tisza-kormány
Szerkesztői válogatás