Csökkenni kezdtek a piaci lakáshitel kamatok – ez már a Wekerle Plusz hatása
Az első lakásukat vásárló 45 év alattiaknak még egy olyan kedvezményt is kínálnak, amivel a kamat már megközelítheti az új kedvezményes kölcsön 5 százalékát használt lakásra.
 Beállítás elsődleges forrásként a Google-nél
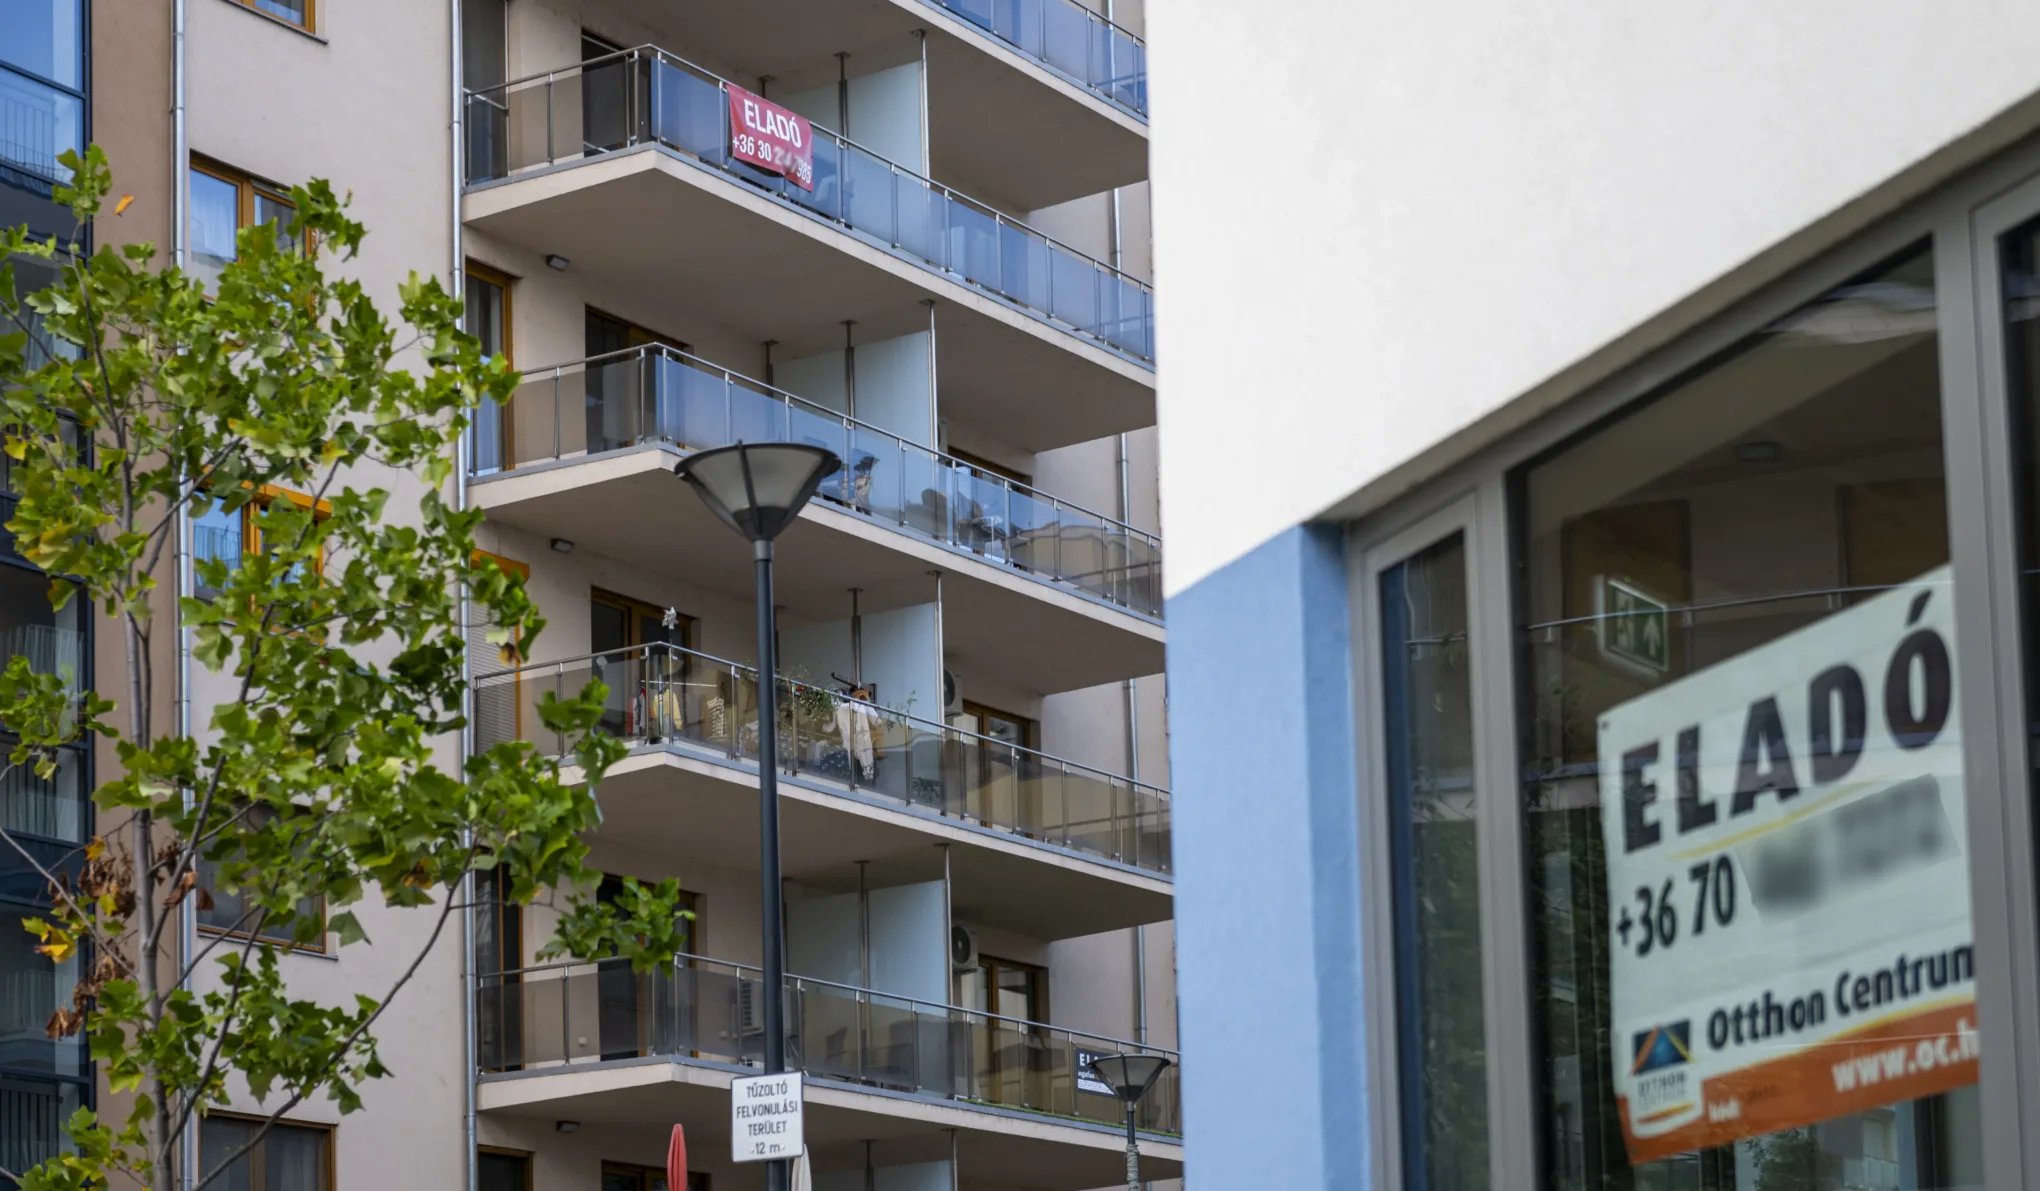
Sorra jelennek meg a bankok 6 százalék alatti ajánlatokkal, bár ezek egy része csak másik, támogatott hitel egyidejű felvételével érhető el – derül ki a BiztosDöntés.hu piaci körképéből. Eszerint már látszik, hogy látványos változásokat hozott a Wekerle Plusz hitel bevezetése a piaci lakáshitelek feltételeinél is.
Piaci versenyt generált a Wekerle
Az Otthon Start megszűnése után a piaci kamatozású kölcsönöknek az eddiginél jóval nagyobb szerepe lesz a lakáshitelezésben Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője szerint. A Wekerle Plusz hitel potenciális ügyfélköre ugyanis jóval szűkebb az elődjénél. Az új támogatott kölcsönnél szigorúbban határozták meg a maximális tulajdoni hányadot, belépett a 45 éves felső korhatár, a használt lakás vásárlására igényelhető hitel 5 százalékos kamata pedig már közel áll a piaci szinthez. Ráadásul az első öt évre bentlakási kötelezettséget és szigorú lakáshasználati előírásokat is bevezettek.
A keresletet élénkíthetik a héten bejelentett kamatcsökkentések és új kedvezmények is, amelyek tovább közelítik a bankok ajánlatait a Wekerle Plusz 5 százalékos kamatához.
A BiztosDöntés.hu szakértője emlékeztetett az Otthon Start hatására, amely nem a piaci, hanem éppen az államilag támogatott hitelezést erősítette. Az idei év első kilenc hónapjában megkötött lakáshitel-szerződések összegének 78,5 százalékához kapcsolódott valamilyen állami támogatás, miközben egy évvel korábban még csak 22,3 százalék volt ez az arány.
Kamatkedvezmények sokasága
Sokféle kamatkedvezményt kínálnak a pénzintézetek a piaci feltételű kölcsönöknél, ezek révén akár több százaléknyi árelőny is elérhető az eredeti kondíciókhoz képest a BiztosDöntés.hu lakáshitel kalkulátora szerint. Jellemző emellett a jelzáloghiteleknél megszokott kezdeti költségek egy részének átvállalása, illetve elengedése is.
Az OTP Bank 1×1 Lakáshitelénél az éves kamat akár 5,99 százalék is lehet, ha az ügyfél minden, felkínált kedvezményt ki tud használni. Induló díjkedvezményeket az OTP Bank is nyújt a piaci lakáshitelhez kapcsolódóan. A pénzintézet egy új, a 45 évesnél fiatalabb, első lakásukat vásárló vagy építő ügyfeleknek szóló, egyszázalékos kamatkedvezményt is bevezetett november 16-tól. A rendszeres jövedelem-átutalás vállalásáért kínált kamatkedvezménnyel kombinálva így akár 5,59 százalékra is csökkenthető az éves kamat. Ez használt lakás vásárlása esetében már nincs messze a Wekerle Plusz 5 százalékos kamatától, ráadásul ugyanannak az ügyfélkörnek szól, csak éppen extra elvárások nélkül.
A másik nagy lakossági pénzintézet, az MBH Bank is most lépett: hétfőtől jelentősen csökkentette a 10 éves kamatperiódusú, piaci feltételű lakáshitelének kamatát. Ennél így az éves kamat 6,19 százalék is lehet, ha az ügyfél minden felkínált kedvezményt ki tud használni. Ha pedig valamilyen támogatott lakáshitellel együtt igényli a piaci feltételű kölcsönt a most futó DUO akcióban, akkor az utóbbi kamata az első tíz éves periódusban levihető 5,85 százalékra. Az MBH Bank a kezdeti költségekhez kapcsolódóan is nyújt kedvezményeket.
A CIB Bank CIB 10 minősített fogyasztóbarát lakáshitelénél alapesetben 6,19 százalék is lehet az elérhető éves kamat, ha az igénylő teljesíti a kért feltételeket. Online igényléssel viszont további 20 bázispontos (0,2 százalékos) engedmény szerezhető, így akár 5,99 százalékos is lehet a kamat. A CIB Bank az induló díjkedvezmények nyújtása mellett jóváírási akciót is érvényben tart: ha az ügyfél csak piaci feltételű lakáshitelt igényel, 40 000 forintot kaphat, míg valamelyik támogatott lakáshitel párhuzamos igényléséért cserébe akár 100 000 forint ajándékpénz is járhat.
Az Erste 10 éves kamatperiódusú, piaci feltételű lakáshitelénél 6,34 százalékos az elérhető legalacsonyabb éves kamat. Ehhez a legalább 30 millió forintos hitelösszeg és 800 000 forintot elérő havi jóváírás mellett hitelvédelmi, valamint lakásbiztosítás kötése is szükséges. A kamat ugyanakkor további 20 bázisponttal (0,2 százalékkal) csökkenthető, ha az ügyfél babaváró hitelt igényel, vagy jogosult az Erste Páros lakáshitel-kamatkedvezményre. Induló díjkedvezmények szintén elérhetők a konstrukciónál.
Hitelboom után jöhet a fékezés – megy az Otthon Start, jön a Wekerle Plusz
A Gránit Bank 10 éves kamatperiódusú, piaci lakáshitelénél 6,18 százalék az éves kamat. A MagNet Bank lakáscélú jelzáloghitelénél 6,30 százalék is lehet az éves kamat, ha az ügyfél minden felkínált kedvezményt ki tud használni. A CSOK Plusz támogatott hitel párhuzamos igénylésével viszont további, 0,5 százalékos kedvezmény szerezhető „Dupla előny” néven, amellyel így akár 5,80 százalék is lehet az éves kamat. Az induló költségekhez kapcsolódó kedvezményeket a MagNet Bank is kínál.
A K&H kínálatában az 5 éves kamatperiódusú, minősített fogyasztóbarát lakáshitelnél a legalacsonyabb, 6,79 százalékos az elérhető éves kamat. Induló díjkedvezmények a K&H-nál is elérhetők.
Az UniCredit Banknál – 20 éves futamidőt feltételezve – 6,95 százalékos éves kamattal érhető el piaci feltételű, minősített fogyasztóbarát lakáshitel abban az esetben, ha az ügyfél jogosult a legmagasabb szintű kedvezményre. A kezdeti költségekhez kapcsolódó kedvezmények itt is elérhetők.
Ezt is ajánljuk
Orbán Viktor kiakadt, amiért a kormány felszámolja a trafikmutyit
Az MKB Bankot is érintő pénzmosásgyanús hálózat ügyében nyomozott a német ügyészség, a magyar ügyészség nem volt hajlandó átvenni az ügyet
Egyre kevesebb külföldi vesz lakást nálunk, nem jön ki nekik sem a matek
2027 júniusától megszüntetnék az Országos Dohányboltellátó kizárólagos ellátási jogát
Rogán Antal egykori fideszes alpolgármestere lett Mészáros Lőrinc jelzálogbankjának vezérigazgatója
Kamatcsökkentésről is tárgyalt az MNB
Szerkesztői válogatás