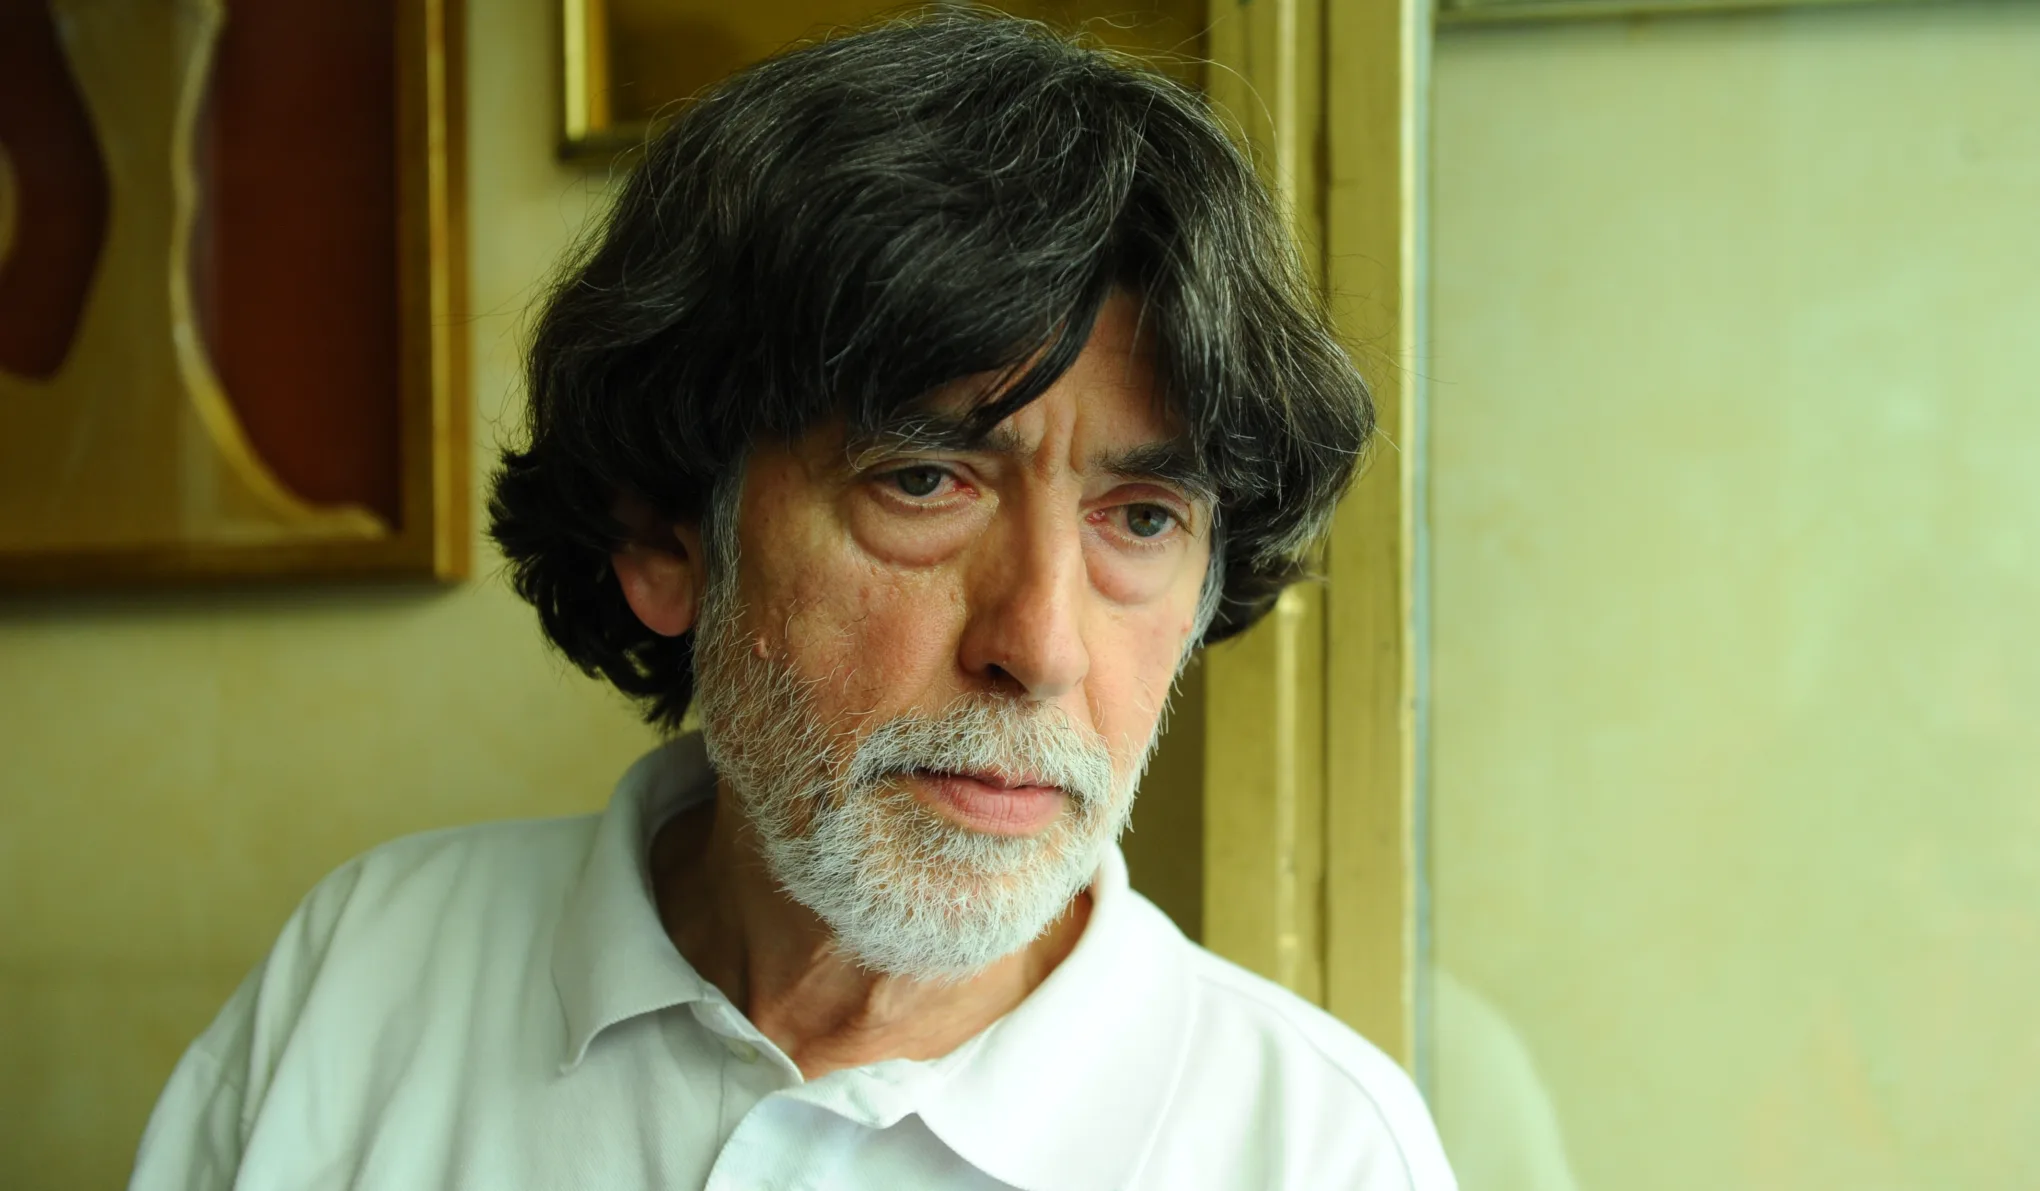
Deák Dániel: Igazságot nem tesz, de fontos lépés a vagyonadó
Az Orbán-kormány nulla figyelmet fordított a mindennapi életben küszködők gondjaira. Ezt feltétlenül korrigálni kell, a vagyonadó után a progresszív jövedelemadóztatásnak kellene következnie. Interjú.
A Bajnai-kormány óta nem volt törekvés a vagyonadó bevezetésére Magyarországon. Ráadásul azt akkor más gazdasági környezetben, más koncepció alapján tervezték, de az Alkotmánybíróság közbelépett, és nem maradt idő a módosításra. Van hasonlóság?
A 2009-es vagyonadó-elképzelés lényegében csak azt célozta, hogy valamelyest konszolidálja az ország költségvetését. Akkor sokkal súlyosabb volt a baj, a nemzetközi tőkepiacok messzemenően leértékelték Magyarországot. Jelenleg nem ez a helyzet, ma optimisták a tőkepiacok. Most is elviselhetetlenül nagy a hiány, ezért örvendetes, hogy a következő évre 5 százaléknál alacsonyabb hiánycélt fogalmazott meg a kormány. Ha ezt tartani tudja, akkor rendben lesz minden. A jelenlegi költségvetési politikának kiemelendő értéke az igazságosságra törekvés, és a vagyonadó fontos eleme az igazságosabb költségvetési politikának.
Lehet jól használni a vagyonadót? Több országnak sem sikerült.
Kelet-Európában, főként Magyarországon, különleges a helyzet. Nálunk elsősorban a forgalmi adó szerepe a jelentősebb, ami mögött egészen más megfontolások vannak, és egészen mások a következmények is. A lakosság rendkívül súlyos terheket cipel, mert ezeket a kevésbé észrevehető forgalmi típusú adókat ráhárítják. A forgalmiadó-súlypontú költségvetési politikával az a legfőbb probléma, hogy egyáltalán nem lehet igazságossági, redisztributív szempontokat érvényesíteni általa, mert az csak akkor működik rendesen, ha nincs agyonzsúfolva kivételekkel.
Az Európai Unió miként áll hozzá ehhez az adónemhez?
A magyar gazdaságpolitika és ezen belül a költségvetési politika vizsgálatakor az Európai Bizottság és az OECD mindig felveti az országos vagyonadó bevezetését. Vissza-visszatérő ajánlás az ágazati különadók leépítése is. Ez a kormány, nyilván szükséghelyzetben, még inkább épít ezekre, de ez egy más kérdés. Önmagában az országos vagyonadó bevezetése a magyar gazdaságpolitikai kontextusban rendkívül üdvözlendő lépés. Technikailag jól kell megkonstruálni, és jól kell bevezetni.
Magyar Péter bejelentette, jön a vagyonadó és az egyszerűbb, de a nagyobb terhet jelentő kata is
Milyen törekvések tűnnek ki a kormány vagyonadó-koncepciójából?
A tervezet rendkívül árnyalt és részletes, az adóelkerülési – vagy finomabban – adótervezési lehetőségeket is számba veszi. Általános szabály az adójogban, hogy a bizonyítási teher a hatóságon van. A vagyonadóval összefüggésben könnyű felfedezni az esetleges adóelkerülési motívumot, így itt a bizonyítási teher megfordul, és az adózóra kerül. Ezen felül minden országos vagyonadónak a legkényesebb kérdése – Németországban emiatt bukott el –, hogy a nagyon eltérő vagyonelemekre kiterjesztve miként lehet mégis egységes, és ezen belül önmagában igazságos. Más szempontok szerint kell meghatározni az adóalapot a cégérték, és másképpen az ingatlanok esetében. Az adóelkerülési motívumhoz tartozik még, hogy széles körben határozzák meg az adófizetési kötelezettséget. A magyar magánszemélyek külföldön kimutatható adóköteles vagyonelemére kiterjed az adó, és vonatkozik a külföldiekre is, ha magyarországi forrásból származik az érintett vagyonuk.
Éles kritika a vagyonadóval szemben, hogy elriaszthatja a vagyonosokat. Ez a tapasztalat?
Természetesen el lehet menekülni, de egy ilyen tervezet fényében már csak egy adóparadicsomba. Magyarországnak széles körben vannak kettős adóztatási egyezményei, amelyek megvédik azt a kormányzat szándékot, hogy az adóalanyi kört tágan határozhassa meg. Ennek ellenére még mindig könnyű elrejteni az adóköteles jövedelmet vagy vagyont, ez egy örök küzdelem a hatóságok és az adóelkerülésben érintett országok és vállalatok között. A tervezet törekszik arra, hogy széles körben lehessen beszedni az adót.
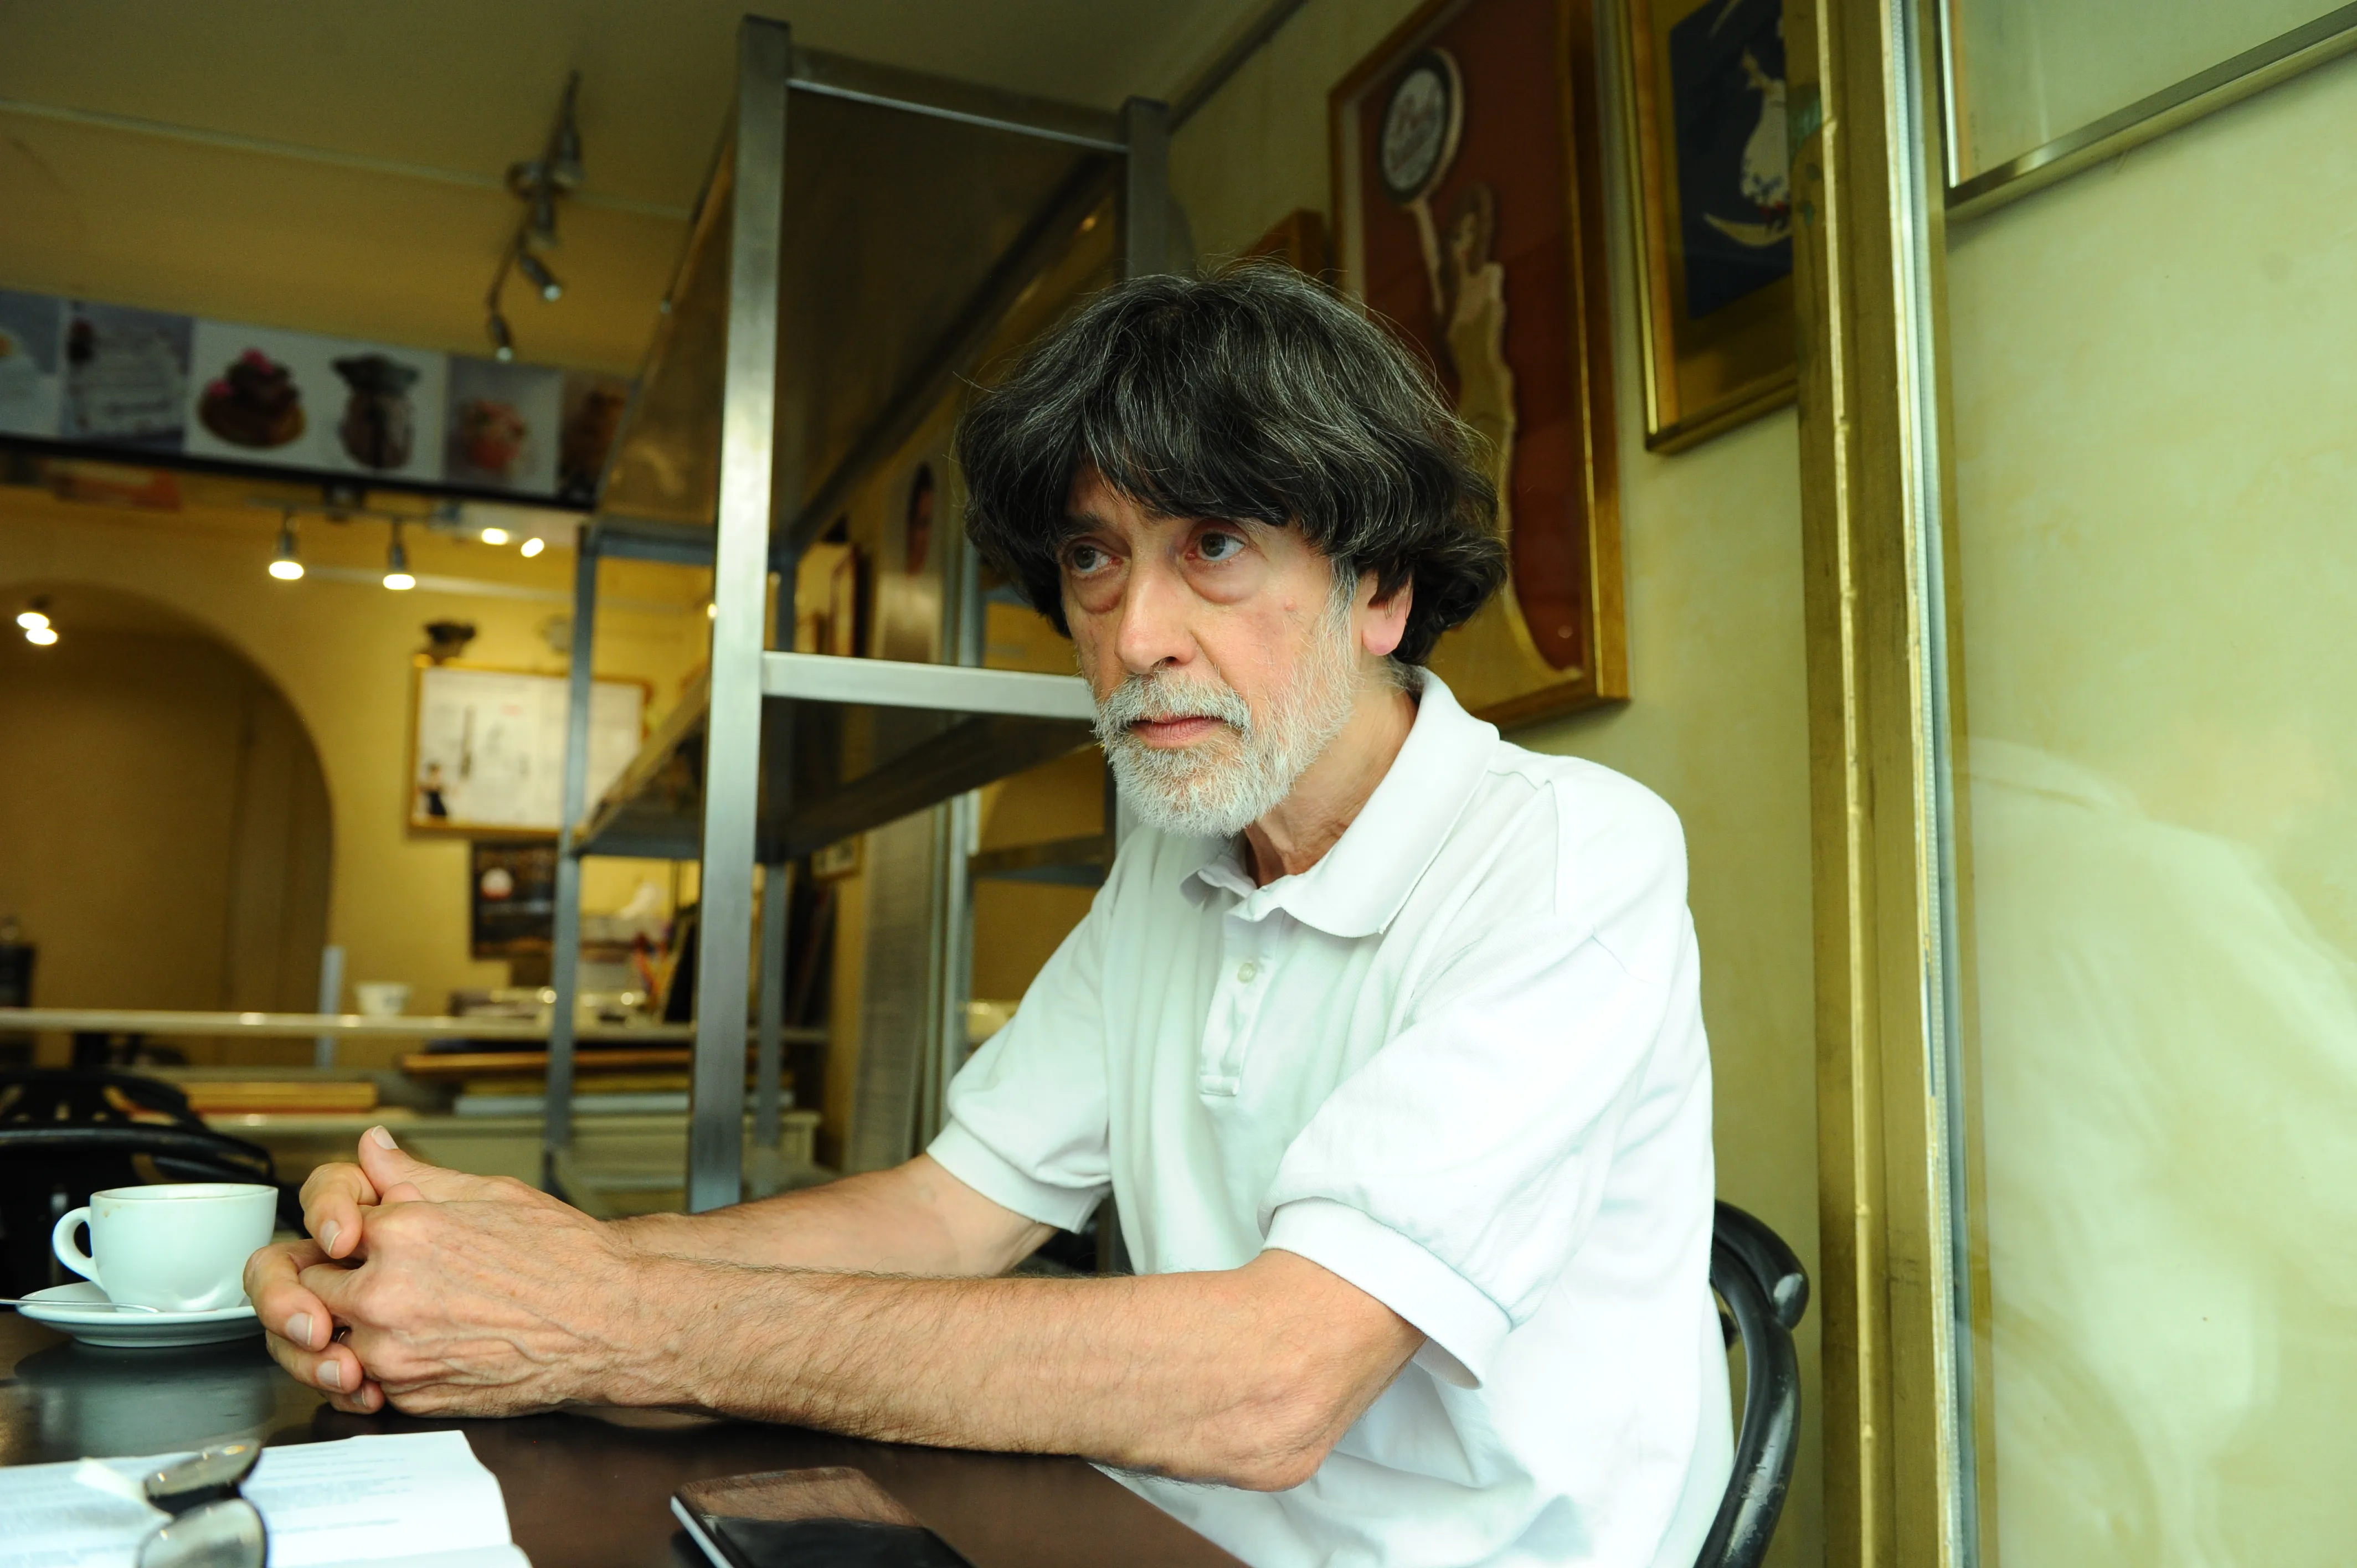
Fotó: Vajda József / Népszava -archív
A vagyonadóról a szupergazdagok jutnak az átlagember eszébe, főként a NER kegyeltjei, akiket örömmel büntetne vagyonadóval – korrekt bűnügyi eljárások mellett.
Az adót soha nem szabad büntetésként felfogni. Az a kormány, amelyik adópolitikai eszközökkel büntetni akar, kifejezetten nagy hibát követ el. Az adózás arra való, hogy az állami szolgáltatásoknak fedezetet teremtsünk vele. Ezzel a tervezettel szemben komoly kritikaként merült fel és némi felzúdulást is kiváltott, hogy korántsem csak a szupergazdagokra vonatkozik. Rájuk fokozottan, hiszen magasabb adómérték szerint fognak adózni, de ez még akkor is egy szűk kör, ha gazdaságilag jelentős. A középvállalatokat masszívan fogja érinteni az adó, befolyásolva az üzleti és a befektetési döntéseket, ez a vagyonadó bevezetésének a hátránya. Ugyanakkor Magyarországon, ahol az adózás újraelosztási igazságossága kifejezetten nem érzékelhető, feltétlenül szükség van egy ilyen típusú adóra.
A szaktárca mintegy 15 000 magánszemély és 2000 vagyonkezelési adóalannyal számol. Tehát bőven nem csak a dollármilliomosokat érinti.
A szupergazdagok esetén nem is a magyarokról, hanem globális szereplőkről van szó. Legalább húsz éve jelen van az irodalomban és a politikai gyakorlatban is, hogy a szupergazdagokat adóztatni kellene. Mindig az az ellenérv, hogy akkor elmenekülnek. De ez nem olyan könnyű, mert ha mondjuk Björn Borg elmenekül, annak ára van, mert egy idegen környezetben bujdokol és nem teheti be a lábát Svédországba. Ez elég nagy büntetés.
A vagyonmenekítési összetevő mellett is megéri vagyont adóztatni?
fejlesztéseket valamennyire visszafoghatja, de ha arról beszélünk, hogy visszariasztja-e a befektetéseket, azért erre inkább nemmel kell válaszolni. Egy tisztességes befektető nemcsak az adókörnyezetet nézi. Alapvetően azt mérlegeli, kedvező-e a gazdasági környezet, stabil-e a szabályozás, barátságos-e az állam és a vállalkozások viszonya, vagy hogy milyenek a munkaerőpiaci viszonyok. Ha egy befektető számára az a legelső szempontok egyike, hogy minimalizálni akarja az adókötelezettségét, akkor az – optimistán és idealistán nézve – nem egy fenntartható befektetéspolitika. Ha ilyen embereket elveszítünk, azzal szinte csak nyerhetünk.
Mindössze négy olyan gazdag magyar van, akit érintene a szigorúbb vagyonadó
Milyen befektetési kultúrát épített e téren az unortodox gazdaságpolitika?
Az Orbán-kormány hosszú, 16 éves időszakában a befektetői kör teljesen kicserélődött. Ez a folyamat 2008-ban indult meg a globális pénzügyi válság hatásaként. Akkor mind kivonultak azok a befektetők, akik addig jelen voltak Magyarországon. Helyettük – ha túlzóan fogalmazok és ilyen értelemben igazságtalanul – nagy számban kalandorok lepték el az országot, és olyan ázsiai cégek, amelyek egészen másképpen gondolkodnak az üzletről, a munkásokról, a munkavédelemről. Magyarországon hihetetlen mértékben leromlott a munkabiztonság, a munkajog és az abban a munkásvédelem. Ezt ugyan még nem tűzte napirendre a Tisza-kormány – mindent egyszerre nem lehet –, de a munkajogot alapvetően humanizálni kell, és a munkásvédelmet kell a középpontba állítani. Csak az lehet jó befektetés, ahol a munkás is elégedett, nem csak a munkaadó.
A 200 milliárd forintos várható éves vagyonadó-bevétel kerekítési hiba a költségvetésben a társasági adó 1300 milliárdjához (2024) képest, mondják kritikusok. Lehet erre így tekinteni?
Nem gondolom, hogy kerekítési hiba lenne, ez egy nagyon jelentős tétel. Még komolyabb bevételhez juthatna az állam – és őszintén szólva nem tudom, miért nem csinálta meg – a progresszív jövedelemadóztatás által. Ez az igazságosság alapköve. A kormány módosította ugyan a jövedelemadó-törvényt némi progresszivitást beépítve széles adómentességi küszöbbel és az alacsony jövedelműeknek kisebb adókulccsal, de arcpirító és közgazdaságilag is értelmetlen, hogy a kiskeresetűek és a leggazdagabbak is 15 százalékos mértékkel adóznak. A vagyonadó bevezetése mindenképpen indokolt, nem csak a várható bevétel szempontjából.
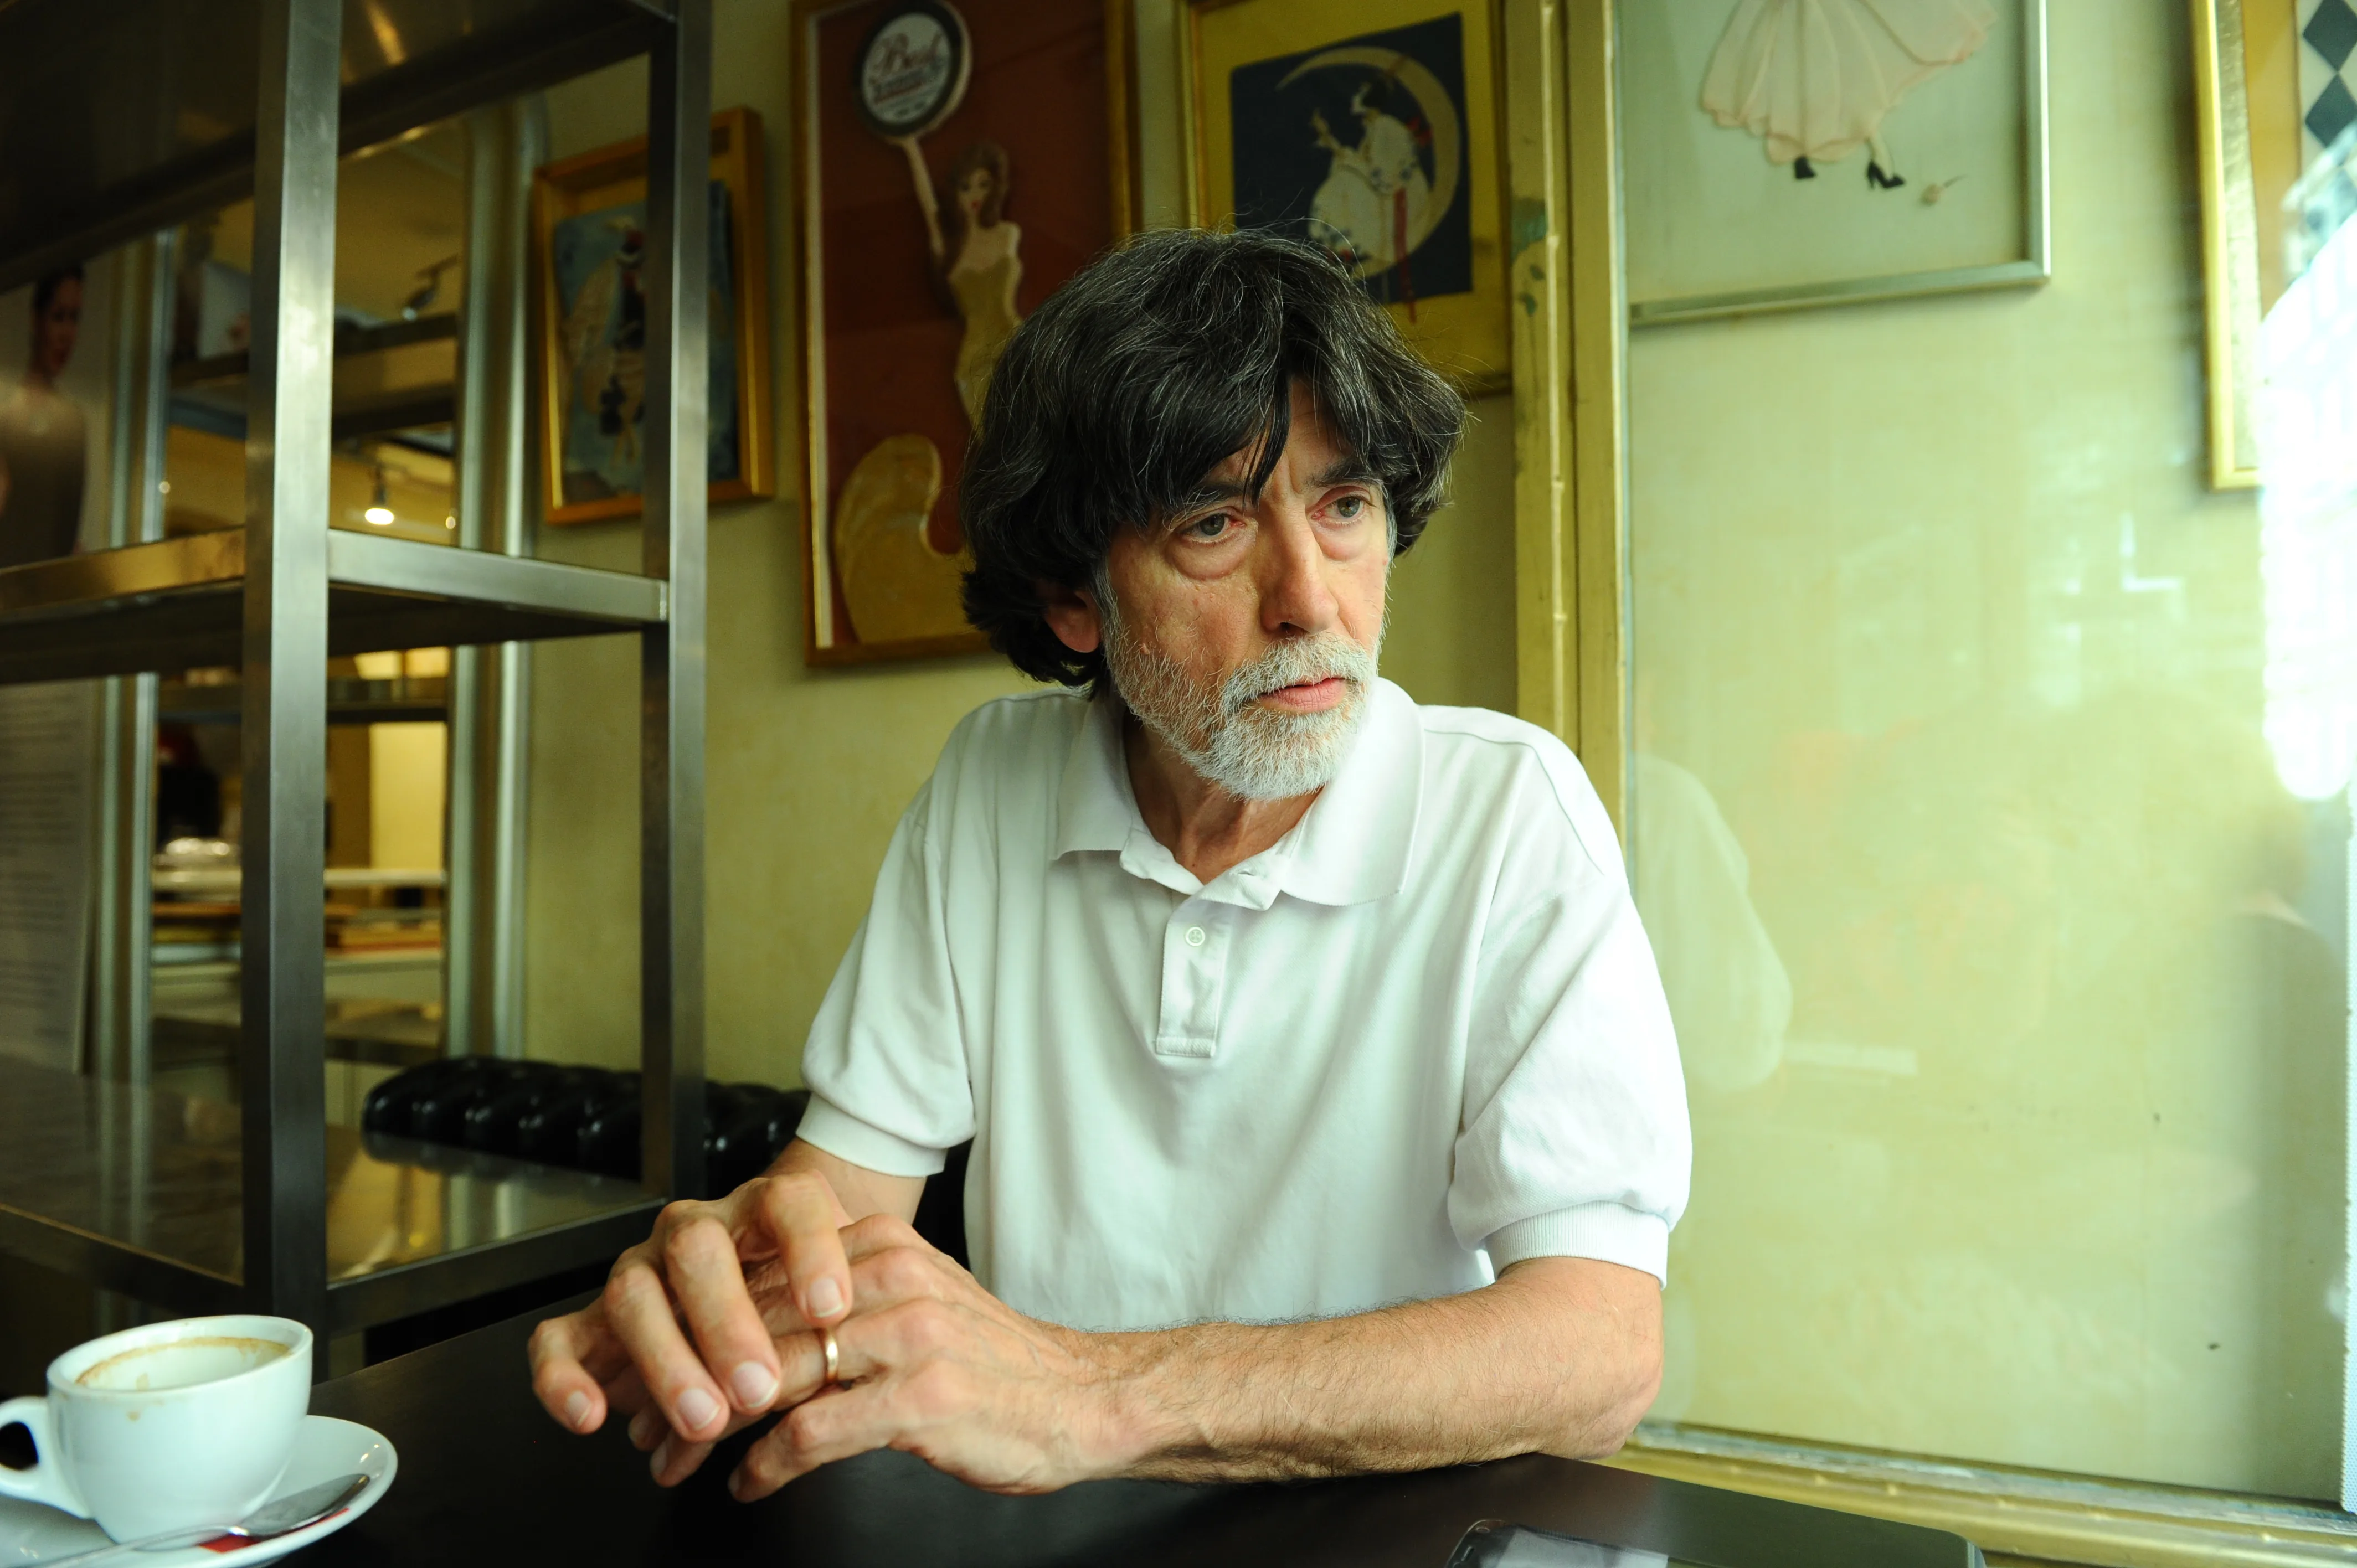
Fotó: Vajda József / Népszava – archív
A progresszív adóztatást sokan régóta sürgetik. Afelé tartunk?
Előbb-utóbb, akár a közeljövőben visszaállíthatják a progresszív jövedelemadót, mert ez minden civilizált ország sarokköve. A német alkotmánybíróság már legalább 30 évvel ezelőtt kifejtette, hogy ahol az állam nem alkalmaz progresszív jövedelemadót, ott a polgárok közötti egyenlőséget durván megsértik, ezért ez az állapot alkotmányellenes.
Az elmúlt másfél évtizedben látványosan kiszélesedett idehaza a szakadék az alsó és a felső jövedelmi tizedek között.
Ami rendkívül egészségtelen. Az Orbán-kormány irgalmatlan politikát folytatott, és nulla figyelmet fordított a mindennapi életben küszködők gondjaira. Ezt feltétlenül korrigálni kell. Mindent egyszerre nem lehet, de el kell indulni, és az országos vagyonadó jó irányba tett lépés.
Az Alkotmánybíróságon 2010-ben elbukott egy más típusú vagyonadó-koncepció egy másik alaptörvény hatálya alatt. Ez a mostani szembekerülhet alkotmányjogi megítéléssel? Konfiskáló az adó, ha egy vagyonelem tulajdonosa a havi bevételéből nem tudja fizetni?
Alkotmányossági kérdés nem vethető fel komolyan a mostani tervezet esetében. Nyilván lesznek, akik az Ab elé viszik a jogszabályt, de nem lehet azt mondani, hogy ez egy konfiskáló jellegű adó lenne. Akkor lenne az, ha a jövedelem több mint felét adóztatná az állam. Vagyonadóban másként kell gondolkodni, de az 1, illetve 1,5 százalékos adómértékből nem következik, hogy egy egy konfiskáló jellegű adó lenne.
Érdemes lenne megfontolnia a kormánynak, hogy az 1-5 milliárd közötti sávra 0,3-0,5 százalék körüli kulcsot vezessen be, ahogy a vállalati érdekképviseletek javasolják?
Én nem pártolnám ezt. Ez az ország nagyon szegény, épp elég, hogy az összes forgalmi adó terhe rázúdul a népre, ami alól nem mentesülhet.
Névjegy
Deák Dániel a magyarországi és nemzetközi pénzügy, valamint adójog professzora, az MTA doktora. Diplomáját 1977-ben szerezte az ELTE Állam- és Jogtudományi Karán. A Pénzügyi és Számviteli Főiskola után a Budapesti Corvinus Egyetem egyetemi tanáraként, majd kutatóprofesszoraként végzett oktatói és akadémiai munkát. Kutatásainak fókuszában a nemzetközi és összehasonlító adójog, az európai közösségi jog, valamint a vállalati adózás elméleti és gyakorlati kérdései állnak.
Ezt is ajánljuk
Újra lehet Ritz-Carlton luxushotel Budapesten is
Hallgatni arany? – Jobb kibeszélni magunkat a munkahelyünkön
Nyolc év alatt 1,1 milliárd forintot kapott az MCC a Matolcsy-féle jegybanki alapítványoktól
Januárban már indulnia kellene az épületenergetikai felújítási programnak
Orbán Ráhel nem építi tovább Tiborcz István cégcsoportjának a brandjét
Az ügylet állítólag sínen van, a szerb NIS kérte az amerikaiakat, hogy hosszabbítsák meg az egy héten belül lejáró működési engedélyét
Szerkesztői válogatás