Lengyelországig érnek a Matolcsy-botrány szálai, több száz millió euró a tét
A magyar jegybanki alapítványokhoz kötődő lengyel GTC ingatlanvállalat 2025-ben 155 millió eurós veszteséggel zárt. A Matolcsy-ügy miatt a társaság magyar tulajdonosi háttere is a figyelem középpontjába került, miközben a cég jelentős adósságainak rendezésével küzd, és többségi részvénycsomagja is gazdát cserélhet.
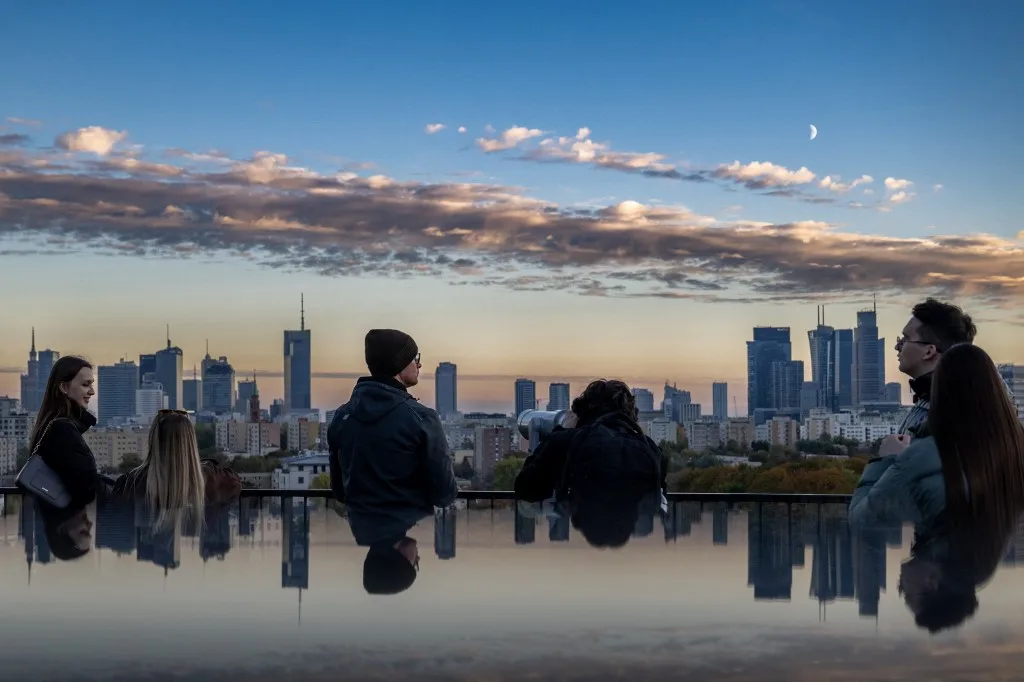
A lengyel sajtó eddig is kivételes érdeklődést mutatott a Matolcsy-ügy iránt. Ez cseppet sem meglepő, hiszen a magyar jegybanki alapítványok körül kirobbant botránynak Lengyelországban is következményei lehetnek. A varsói tőzsdén jegyzett Globe Trade Centre (GTC) Közép- és Kelet-Európa egyik jelentős ingatlanbefektetője, amelynek többségi tulajdonosa a Magyar Nemzeti Bank alapítványi vagyonához kötődő Optima. A magyarországi vizsgálatok ezért a lengyel befektetők figyelmét is ráirányították a társaságra, amelynek egyébként is jelentős adósságállománnyal és lejáró kötelezettségekkel kellett megbirkóznia.
A lengyel sajtó már 2025 tavaszán foglalkozott a magyarországi fejlemények piaci hatásaival. A Rzeczpospolita című lengyel napilap ingatlanpiaci beszámolója szerint a GTC kötvényeinek árfolyamát is megviselték a magyar jegybanki alapítványok gazdálkodásával kapcsolatos hírek. A lengyel lap akkor arra is emlékeztetett, hogy az Optima 2020-ban részvényenként 8,76 zlotyért szerzett meghatározó részesedést, miközben 2025 áprilisának végén a tőzsdei árfolyam már csak 4,1 zloty körül mozgott. A részvények értékvesztése tehát jóval a botrány nyilvánosságra kerülése előtt elkezdődött.
A bérleti bevételek nem fedezték a pénzügyi terheket
A GTC 2025-ös beszámolója pontosabb képet ad a vállalat problémáiról. A társaság hivatalos éves eredményközlése szerint a GTC 2025-ben 155 millió eurós nettó veszteséggel zárt, szemben az egy évvel korábban elért 53 millió eurós nyereséggel. A veszteséghez jelentős mértékben hozzájárult, hogy a társaság ingatlanvagyonának értékét összesen 146 millió euróval kellett lefelé módosítani. Ebből 78 millió euró magyarországi, további 53 millió euró lengyelországi eszközökhöz kapcsolódott.
A magyarországi ingatlanok értékcsökkenése a társaság tulajdonosi háttere miatt különösen érdekes, bár ez önmagában nem jelenti, hogy a veszteség közvetlenül a Matolcsy-ügy miatt következett volna be.
Matolcsy-saga: ez itt a vég?
A társaság adósságállománya 2025 végére 1,635 milliárdról 1,914 milliárd euróra emelkedett, a nettó hitelfedezeti mutató pedig 52,7-ről 57 százalékra nőtt. Ez utóbbi azt fejezi ki, hogy a nettó adósság mekkora hányadát teszi ki az ingatlanportfólió értékének.
A legnagyobb veszélyt a 2026-ban esedékes kötelezettségek jelentették. A Rzeczpospolita 2025 októberi elemzése felidézte, hogy a könyvvizsgáló a féléves jelentésben jelentős bizonytalanságot jelzett a működés folytatásával kapcsolatban. A GTC vezetése ekkor a kötvényadósság megújításán, a bankhitelek meghosszabbításán és egyes ingatlanok értékesítésén dolgozott.
A tulajdonosváltás lehetősége is napirendre került
A finanszírozásban 2026-ra aztán jelentős előrelépés történt. A GTC 455 millió eurónyi, 2030-ban lejáró, 6,5 százalékos kamatozású fedezett kötvénnyel váltotta ki korábbi, olcsóbb kötvényadósságának nagy részét, a fennmaradó összeget pedig 2026 márciusában rendezte.
A GTC 2026 első félévéről kiadott hivatalos jelentéséből már az látszik, hogy a hitelek és kötvények állománya június végére 1,637 milliárd euróra csökkent. A tizenkét hónapon belül esedékes hiteltartozások 889 millióról 347 millió euróra mérséklődtek. Ez jelentős eredmény a lejárati kockázat kezelésében, bár a nettó hitelfedezeti arány időközben 58,7 százalékra emelkedett. Az adósság névleges csökkenése tehát önmagában nem jelentette a mérleg minden mutatójának javulását.
Őrizetbe vették Matolcsy Györgyöt
A hitelminősítői értékelés is árnyaltabbá vált.A Bankier lengyel pénzügyi portál a PAP Biznes hírügynökség alapján arról számolt be, hogy a Fitch augusztusban megerősítette a GTC B besorolását, levette a társaságot a negatív megfigyelési listáról, és stabil kilátást rendelt hozzá. A B osztályzat azonban továbbra is jelentős hitelkockázatot jelez, távol a befektetésre ajánlott kategóriától.
A magyar tulajdonos számára eközben egyre fontosabbá vált, hogy mi történik a részvénycsomaggal. A GTC 2026. augusztus 13-i tőzsdei tájékoztatása szerint az Optima megkezdte befektetése stratégiai lehetőségeinek felülvizsgálatát. A magyar társaság közvetve 62,61 százalékos részesedést ellenőriz. A mérlegelt lehetőségek között a többségi csomag értékesítése, stratégiai tőkeemelés és új befektetővel közös nyilvános vételi ajánlat is szerepel. A tájékoztatás szerint a folyamat korai szakaszban tartott, és nem volt biztos, hogy megállapodáshoz vezet.
Ezt is ajánljuk
Amerikai diplomaták távoznak Szaúd-Arábiából a húszi támadások miatt
Az Európai Ügyészség nyomoz Orbán Viktor patriótái ellen
Putyin beleegyezett, hogy újrakezdjék a tárgyalásokat az ukrajnai háború lezárásáról
Kedvező a szövettani eredmény XIV. Leó pápánál, nem terveznek újabb kezelést
Benko bukásának osztrák tanulságai a Matolcsy-féle ingatlanbefektetések tükrében